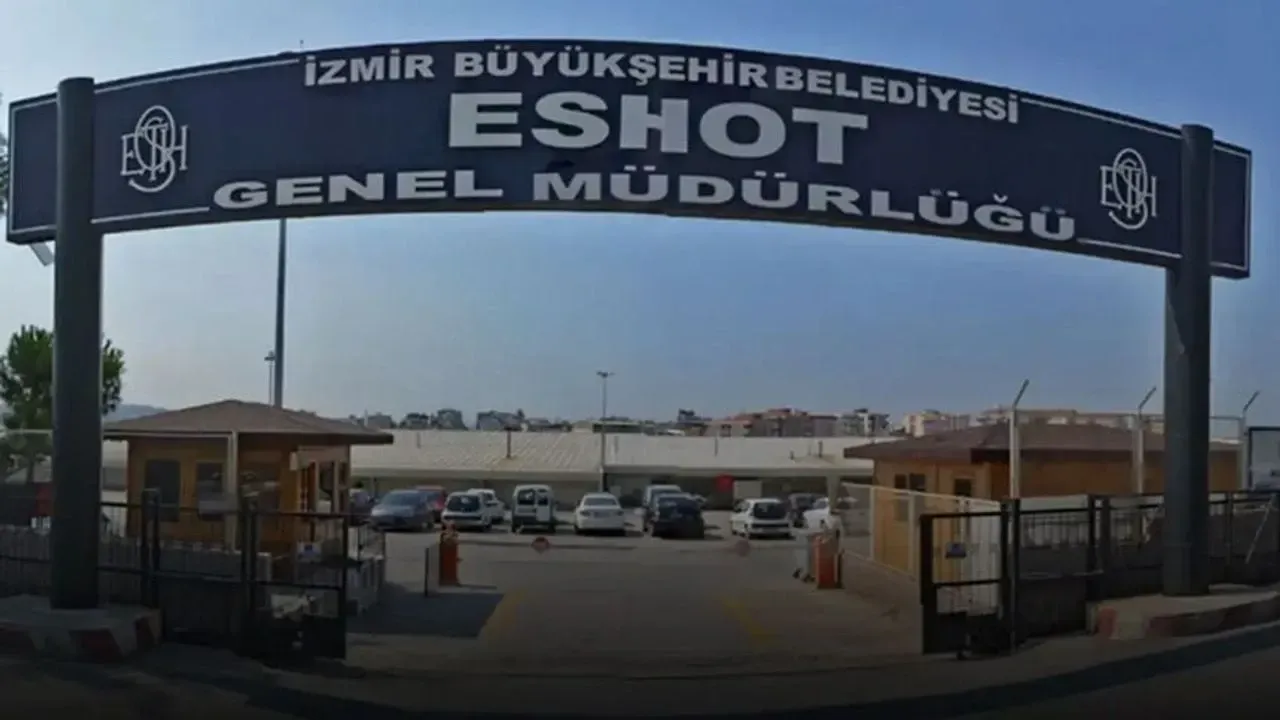
Metehan UD/ EGEDESONSÖZ – İzmir Büyükşehir Belediyesi ESHOT Genel Müdürlüğü’nün 2025 yılı Sayıştay Denetim Raporu’nda 11 ayrı bulguya yer verildi.
Raporda, kurumun personel giderlerinin mevzuatta belirlenen sınırı aşması, hizmet alımı kapsamında çalıştırılan işçilere ilişkin 2 milyar 632 milyon TL’lik hakediş yükümlülüğünün yerine getirilememesi, işçilerin yıllık izinlerinin birikmesi ve fazla mesai sürelerinin yasal sınırları geçmesi dikkat çekti. Denetimde ayrıca abonman kart gelirlerinin geç aktarılması, ölü kilometrelerin azaltılmasına yönelik çalışmaların yetersizliği ve araç bakım-onarım kayıtlarındaki eksiklikler de tespit edildi.
ESHOT’un 2025 yılı net gelir toplamı 16 milyar 811 milyon 805 bin TL, giderler toplamı ise 17 milyar 997 milyon 61 bin TL olarak gerçekleşti. ESHOT’un giderleri gelirlerinden 1 milyar 185 milyon 255 bin 704 TL daha fazla.
BULGU 1: ABONMAN KART GELİRLERİ GEÇ AKTARILDI
Sayıştay, Aylık Öğrenci İzmirim Kart Projesi kapsamında elde edilen gelirlerin, protokolde öngörülen sürelerde ESHOT hesaplarına aktarılmadığını tespit etti.
İzmir Büyükşehir Belediye Meclisinin 28 Mayıs 2021 tarihli kararlarına dayanan ve İzmir İnovasyon ve Teknoloji AŞ ile imzalanan Akıllı Ücret Toplama Sistemi Katılım Protokolü, 27 Haziran 2025’te revize edildi. Düzenlemeyle aylık 480 TL karşılığında 100 kontörlük biniş hakkı sunan ve yükleme tarihinden itibaren 30 gün geçerli olan Aylık Öğrenci İzmirim Kart Projesi’nin gelirlerinin, ilgili kurum veya kuruluşlara bir sonraki ayın 5’ine kadar ödenmesi kararlaştırıldı.
Ancak Sayıştay incelemesinde, proje kapsamında elde edilen hasılatın ilgili belediye şirketi tarafından protokolde belirtilen sürenin aksine, bir sonraki ayın farklı tarihlerinde bildirildiği ve ödendiği belirlendi.
Raporda, Kamu Haznedarlığı Yönetmeliği uyarınca ödeme ve elektronik para kuruluşlarının kamu kurumları adına tahsil ettikleri tutarları takip eden iş günü içinde ilgili hesaplara aktarması gerektiği hatırlatıldı. ESHOT’un günlük olarak kesinleşen gelirlerinin ay sonu beklenmeden ertesi gün hesaplara aktarılmasını sağlayacak düzenlemelerin yapılması gerektiği ifade edildi.
ESHOT yönetimi ise tahsilat ve aktarım süreçlerinin incelendiğini, gecikmelerin nedenlerinin değerlendirildiğini, protokol hükümlerinin revize edileceğini ve ilgili şirkete gerekli bildirimlerin yapıldığını bildirdi.
BULGU 2: İKİ DAİRE BAŞKANLIĞININ GÖREVLERİ KESİŞTİ
Raporda, ESHOT bünyesindeki Araç Bakım Onarım Dairesi Başkanlığı ile Ulaşım Yatırımları Dairesi Başkanlığının görev ve yetki alanlarında mükerrerlik oluşturabilecek düzenlemeler bulunduğu belirtildi.
Belediye ve bağlı kuruluşlarının norm kadrolarına ilişkin yönetmelikte, idari birimler ve kadrolar arasında görev ve yetki mükerrerliğine yer verilemeyeceği hükmü bulunuyor.
Sayıştay, Araç Bakım Onarım Dairesi Başkanlığının görevleri arasında araçların bakım, onarım ve yenileme çalışmalarının yanı sıra günlük ve periyodik kontrollerin bulunduğunu; Ulaşım Yatırımları Dairesi Başkanlığının görevleri arasında ise araçların yenileştirme planlarının hazırlanması ile ağır ve kapsamlı bakım-onarım çalışmalarının yer aldığını belirtti.
ESHOT yönetimi, iki dairenin fiilî görevlerinin farklı olduğunu savundu. Buna göre günlük ve koruyucu bakım çalışmaları Araç Bakım Onarım Dairesi Başkanlığı, ağır revizyon, stratejik filo planlaması ve yatırım faaliyetleri ise Ulaşım Yatırımları Dairesi Başkanlığı tarafından yürütülüyor.
Sayıştay, daire başkanlıklarının görev ve yetki alanlarının mükerrerlik oluşturmayacak şekilde belirlenmesi gerektiğini kaydetti.
BULGU 3: 36 HATTA 15 KİLOMETREDEN FAZLA ÖLÜ KİLOMETRE
ESHOT’un toplu taşıma hatlarında yolcusuz kat edilen ve gelir elde edilmeyen kilometrelerin azaltılmasına yönelik çalışmalarının yetersiz kaldığı tespit edildi.
Raporda, otobüslerin garajları ile hat başlangıç ve bitiş noktaları arasında yolcusuz yaptığı seferlerin “ölü kilometre” olarak tanımlandığı, bu hareketlerin özellikle akaryakıt olmak üzere işletme maliyetlerini artırdığı belirtildi.
İncelemeye göre hat başlangıcı itibarıyla 15 kilometreden fazla ölü kilometreye sahip 36 hat bulunuyor. Hat sonu itibarıyla aynı mesafenin aşıldığı hat sayısı ise 8 olarak kaydedildi.
Sayıştay, kamu kaynaklarının etkili, ekonomik ve verimli kullanılması gerektiğini hatırlatarak ölü kilometrelerin azaltılmasının önemine dikkat çekti.
ESHOT yönetimi, ölü kilometre miktarlarını düşürmek amacıyla veri temelli bir optimizasyon modeli geliştirildiğini, modelin pilot uygulamalarda test edildiğini ve belirli bölgelerde tasarruf sağlandığını bildirdi. Mevcut garaj altyapısı ve kapasite kısıtlarının ise sistem genelindeki optimizasyonu etkilediği ifade edildi.
Raporda, akaryakıt giderlerinin azaltılması için ölü kilometreleri en aza indirecek çalışmaların sürdürülmesi gerektiği belirtildi.
Raporda şu ifadeler yer aldı:
Yapılan inceleme sonucunda, hat başlangıcı itibariyle 15 kilometreden (km) fazla ölü kilometreye sahip hat sayısı 36 iken, hat sonu itibariyle 15 km’den fazla ölü kilometreye sahip hat sayısı 8’dir. Genel Müdürlük tarafından, ölü kilometre miktarlarının azaltılmasına yönelik olarak veri temelli ve bilimsel yöntemlere dayanan bir optimizasyon modeli geliştirildiği, modelin pilot uygulamalarla test edildiği ve belirli bölgelerde somut tasarruf sonuçları elde edildiği ifade edilmiştir. Ayrıca mevcut garaj altyapısının ve kapasite kısıtlarının sistem genelinde ulaşılabilecek optimizasyon düzeyini etkilediği belirtilmiştir. Toplu taşımacılıkta sürdürülebilirliğin sağlanabilmesi ve en önemli maliyet kalemlerinden olan akaryakıt giderlerinin azaltılması adına ölü kilometreleri minimize edecek çalışmaların anılan Daire Başkanlığının koordinasyonu ile yapılması gerektiği değerlendirilmektedir.
BULGU 4: TINAZTEPE’DE ESHOT’A TAHSİS EDİLEN ALAN NETLEŞTİRİLMEDİ
Dokuz Eylül Üniversitesi Tınaztepe Kampüsü girişinde yapımı devam eden Buca Metrosu Projesi kapsamında ESHOT’a tahsis edilen alanın protokolde açık şekilde tanımlanmadığı tespit edildi.
İzmir Büyükşehir Belediye Meclisinin 14 Mart 2025 tarihli kararında, Buca Metrosu’nun Dokuz Eylül Üniversitesi Kampüs İstasyonu açılana kadar kullanılmak üzere, Buca ilçesi Adatepe Mahallesi’ndeki 53097 ada 1 parselde bulunan taşınmazın yaklaşık 8 bin metrekarelik bölümünün son durak olarak değerlendirilmesi öngörüldü.
Bu kapsamda Dokuz Eylül Üniversitesi Rektörlüğü ile ESHOT Genel Müdürlüğü arasında bina yapılması karşılığında otobüs park ve işletme yeri tahsisini düzenleyen protokol imzalandı. Ancak protokolde yalnızca 53097 ada ve 1 parsel bilgisine yer verildi.
Sayıştay incelemesinde, söz konusu parselin üniversitenin Tınaztepe Yerleşkesi ile kampüsün arkasında bulunan ormanlık alanın tamamını kapsadığı belirtildi. ESHOT’un 24 Kasım 2025’te İzmir Büyükşehir Belediyesi Raylı Sistemler Dairesi Başkanlığına protokolün düzeltilmesi için yazı gönderdiği, ancak rapor kapsamında herhangi bir düzeltmenin yapılmadığının görüldüğü aktarıldı.
ESHOT yönetimi, fiilen yaklaşık 8 bin metrekarelik alanın kullanıldığını ve bu alanın protokolde açıkça belirtilmesi için ek protokol düzenlenmesi yönünde girişimde bulunulduğunu bildirdi.
Sayıştay, kurumlar arasında ileride ihtilaf yaşanmaması ve haklarla yükümlülüklerin açıkça belirlenmesi için protokolün fiilî durumu yansıtacak şekilde revize edilmesi gerektiğini kaydetti.
BULGU 5: OTOBÜS ARIZALARI AYRINTILI KAYDEDİLMEDİ
ESHOT’un otobüs bakım ve onarım süreçlerinde kullandığı Kurumsal Kaynak Planlaması Sistemi’ndeki (ERP) arıza kayıtlarının yeterli teknik ayrıntı içermediği ve mükerrer kayıtların etkin şekilde tespit edilemediği belirlendi.
Sayıştay incelemesinde, bazı otobüslerde kısa aralıklarla aynı arıza kodu veya benzer arıza tanımıyla birden fazla kayıt açıldığı, ancak arızaların nedenlerini ortaya koyacak bilgilerin sistemde bulunmadığı tespit edildi.
Raporda, 42974421 kayıt numaralı arızada hangi kapının arızalandığının, 42787888 numaralı kayıtta ise hangi tekerlekteki balatanın arıza verdiğinin sistem üzerinden görülemediği örnek gösterildi.
Kayıtların yeterince ayrıntılı tutulmaması nedeniyle arızaların kök nedenlerinin belirlenemediği, bakım ve onarım süreçlerinin etkinliğinin ölçülemediği ve aynı arızaların tekrarlanmasının önüne geçilemediği değerlendirildi. Bu durumun bakım-onarım maliyetlerini artırma riski taşıdığı belirtildi.
ESHOT yönetimi, ERP sisteminin ayrıntılı veri girişine imkân sağlayan bir altyapıya sahip olduğunu, sistemde çok sayıda arıza ve işçilik kodunun tanımlandığını ve serbest metin girişine olanak tanıyan alanların bulunduğunu bildirdi.
Sayıştay, arıza nedenleri, yapılan işlemler, kullanılan yedek parçalar ve sonuçların eksiksiz kaydedilmesini, mükerrer arızaların analizine imkân verecek raporlama ve kontrol mekanizmalarının kurulmasını istedi.
BULGU 6: SOSYAL DENGE SÖZLEŞMESİNDE MEVZUATA AYKIRI DÜZENLEMELER
Sayıştay, ESHOT ile Tüm Belediye ve Yerel Yönetim Hizmetleri Emekçileri Sendikası (TÜM BEL-SEN) arasında imzalanan ve 1 Nisan 2024’ten itibaren geçerli olan sözleşmede, sosyal denge tazminatının kapsamını aşan düzenlemelere yer verildiğini tespit etti.
Raporda, 4688 sayılı Kamu Görevlileri Sendikaları ve Toplu Sözleşme Kanunu ile ilgili mevzuat uyarınca sosyal denge sözleşmelerinin, kamu görevlilerine ödenecek sosyal denge tazminatının tutarını belirlemek amacıyla yapılabileceği hatırlatıldı. Sayıştay, bu sözleşmelerde sosyal yardımlar, ek izinler ve farklı haklara ilişkin hükümler düzenlenemeyeceğini belirtti.
İncelenen sözleşmenin “Sosyal Çalışmalardan Yararlanma” başlıklı 15’inci maddesinde çalışanların eş ve çocuklarının belediyeye ait spor, kültür ve benzeri tesislerden ücretsiz yararlanması ile çalışanların talebi üzerine hastalık, cenaze, düğün ve taşınma gibi durumlarda kurum araçlarının şoförleriyle birlikte tahsis edilmesi öngörüldü.
Sözleşmenin “Diğer Haklar ve Ücretli İzinler” başlıklı 23’üncü maddesinde ise çeşitli düzenlemelere yer verildi. Bunlar arasında 8 Mart Dünya Emekçi Kadınlar Günü haftasında kadın çalışanlara dönüşümlü olarak bir gün izin verilmesi, engelli çalışanlara belirli günlerde izin kullandırılması, eşin doğum yapması durumunda yasal izne ek 10 gün ücretli izin tanınması, çalışanların yıllık izinlerinin resmî tatil ve idari izin günlerine denk gelmesi halinde bu sürelerin yıllık izinden sayılmaması ve çalışanların vefatı durumunda birinci derece yakınlarının işe alımında öncelik sağlanması gibi hükümler yer aldı.
Ayrıca çalışanların belediyeye ait bazı tesislerden yararlanması, sağlık taraması yapılması, belirli sağlık giderlerinin karşılanması, güvenlik personeline maktu mesai ücreti ödenmesi ve sendikanın belediye organlarının ilgili komisyonlarına gözlemci olarak katılması gibi konular da sözleşmede düzenlendi.
Sayıştay, sosyal denge sözleşmesinin adının “Toplu İş Sözleşmesi” olarak belirlenmesinin de mevzuatla uyumlu olmadığını kaydetti. Raporda, 4688 sayılı Kanun’un 32’nci maddesinde bu sözleşmenin toplu sözleşme sayılmayacağının açıkça belirtildiği vurgulandı.
ESHOT yönetimi ise sözleşmenin Anayasa’nın 90’ıncı maddesi, Avrupa İnsan Hakları Sözleşmesi, Avrupa Sosyal Şartı ve Uluslararası Çalışma Örgütü sözleşmeleri çerçevesinde hukuka uygun olduğunu savundu. İdare, kamu görevlilerinin mali haklarının yanı sıra sosyal haklarının da düzenlenebileceğini ifade etti.
Sayıştay ise sosyal denge sözleşmelerinin niteliği gereği yalnızca mevzuatta belirlenen sınırlar içinde sosyal denge tazminatını düzenleyebileceğini belirterek sözleşmelerde mevzuatında yer almayan konulara yer verilmemesi gerektiğini bildirdi.
BULGU 7: ŞİRKETLERE 2,6 MİLYAR TL’LİK HAKEDİŞ ÖDENEMEDİ
ESHOT’un personel çalıştırılmasına dayalı hizmet alımı kapsamında çalışan işçiler için şirketlere ödemesi gereken hakedişleri bazı aylarda hiç ödemediği veya SGK primi ve vergi tutarları kadar eksik ödediği tespit edildi.
Sayıştay raporunda, ESHOT’un İZELMAN AŞ ve İZENERJİ AŞ’den temin ettiği personele ilişkin ödemelerde söz konusu uygulamanın görüldüğü belirtildi. 2025 yılında şirketlere yönelik toplam 2 milyar 632 milyon 41 bin TL’lik yükümlülüğün yerine getirilemediği kaydedildi.
Raporda, personel hizmeti kapsamında şirketlere yapılacak aylık ödemelerin yalnızca net işçi ücretlerinden oluşmadığı; asgari işçilik maliyeti, işveren sigorta primleri, sözleşme ve genel giderler, işçilikle bağlantılı ayni giderler ile mevzuat kapsamında belirlenen kâr payını da içerdiği hatırlatıldı.
Hakedişlerin vergi ve SGK primi gibi kalemler düşülerek eksik ödenmesi durumunda şirketlerin ilgili kamu kurumlarına yapmaları gereken ödemeleri zamanında gerçekleştiremediği, bunun da gecikme zammı ve cezai yaptırımlara yol açabileceği belirtildi.
Sayıştay, personel temin edilen şirketlerin gelirlerinin önemli bir bölümünü belediye ve bağlı idarelere sağladıkları personel hizmetlerinden elde ettiğine dikkat çekti. Şirketlerin karşılaşabileceği ek mali yüklerin, belediye tarafından yapılacak sermaye artırımları veya diğer ödemeler yoluyla karşılanmasının söz konusu olabileceği ifade edildi.

ESHOT yönetimi, bulguda belirtilen hususların düzeltilmesine yönelik gerekli tedbirlerin alınacağını bildirdi. Raporda, şirketlere ödenecek personel hizmeti bedellerinin SGK primleri ve vergiler dahil tüm hakediş kalemlerini kapsayacak şekilde tam ödenmesi gerektiği vurgulandı.
Raporda şu ifadeler yer aldı:
Genel Müdürlük 2025 yılında, Şirketlere toplam 2.632.041.618,26. TL yükümlülüğünü yerine getirememiştir.
Personel temin edilen şirketlerinin sermayelerinin tamamı belediye, bağlı idare ve bunlar tarafından kurulan şirketlere ait olup gelirlerinin önemli bir kısmını belediyeye ve bağlı idarelere personel temininden sağlamaktadırlar. Hakediş tutarlarının vergi, SGK primi vb kalemleri de içerecek şekilde tam olarak ödenmemesi durumunda şirketler tarafından ödenecek cezalar nedeniyle ortaya çıkan kaynak ihtiyacı, İBB tarafından sermaye artırımı veya şirkete yapılacak diğer ödemelere yansıtılmak suretiyle karşılanacaktır.
Genel Müdürlük bulguda yer verilen hususun düzeltilmesine yönelik gerekli tedbirlerin alınacağını belirtmiştir.
Genel Müdürlük bütçesinin stratejik planlama çerçevesinde hazırlanarak Şirketlere ödenmesi gereken personel hizmeti bedellerinin sadece net ücret üzerinden yapılan hesaplama sonucu bulunan tutar üzerinden değil, ilgili kamu idarelerine ödenmesi gereken ve hakedişin gider kalemlerinden olan SGK primi ve çeşitli vergi tutarlarının dahil edilerek ödenmesi gerekmektedir.
BULGU 8: PERSONEL GİDERLERİ YASAL SINIRI AŞTI
ESHOT’un şirket personeli dahil toplam personel giderlerinin, mevzuatta öngörülen sınırın üzerine çıktığı belirlendi.
İlgili mevzuata göre büyükşehir belediyelerinde ve kapsamdaki idarelerde personel giderlerinin, yeniden değerleme oranı dikkate alınarak hesaplanan bütçe geliri tutarının yüzde 30’unu aşmaması gerekiyor. Sayıştay raporunda ise ESHOT’a ilişkin hesaplamada personel giderlerinin, yeniden değerleme oranıyla artırılmış tutarın yüzde 40,17’sine ulaştığı belirtildi.
Rapora göre ESHOT’un kendi personeline ilişkin giderleri 497 milyon 218 bin TL, şirket personeli giderleri ise net tutarlar üzerinden 3 milyar 543 milyon 104 bin TL olarak hesaplandı. Toplam personel gideri 4 milyar 40 milyon 323 bin TL’ye ulaştı.
Bu tutarın, yeniden değerleme oranıyla artırılmış 10 milyar 57 milyon 261 bin TL’lik bütçe geliri tutarının yüzde 40,17’sine karşılık geldiği kaydedildi.
Sayıştay, personel giderlerinin belirlenen sınırın üzerine çıkması halinde mevzuatta öngörülen yükümlülüklerin yerine getirilmesi gerektiğini, sınırın altına inilinceye kadar yeni personel alımı yapılamayacağını ve ihtiyaç halinde Çevre, Şehircilik ve İklim Değişikliği Bakanlığından izin alınması gerektiğini belirtti.
ESHOT yönetimi, bulguda yer verilen hususların düzeltilmesi için gerekli yasal yükümlülüklerin yerine getirileceğini bildirdi.
BULGU 9: İŞÇİLERİN İZİNLERİ BİRİKTİ
ESHOT bünyesinde çalışan işçilerin yıllık ücretli izinlerinin düzenli kullandırılmadığı ve çok sayıda çalışanın yüksek miktarda birikmiş izin hakkı bulunduğu tespit edildi.
Sayıştay raporunda, 4857 sayılı İş Kanunu uyarınca yıllık ücretli izin hakkından vazgeçilemeyeceği ve işverenin hak edilen izinleri kullandırmakla yükümlü olduğu hatırlatıldı. Cumhurbaşkanlığının 2024/7 sayılı Tasarruf Tedbirleri Genelgesi’nde de önceki yıllardan kalan izinlerin, hizmetlerde aksamaya yol açmayacak şekilde azami üç yıl içinde kullandırılması gerektiği belirtildi.
ESHOT bünyesindeki çalışanların izin durumlarına ilişkin incelemede, 792 işçinin 50-100 gün, 106 işçinin 101-149 gün, 16 işçinin 150-199 gün ve 2 işçinin 200-249 gün arasında kullanılmamış izni bulunduğu tespit edildi. Ayrıca 13 işçinin 250-300 gün arasında birikmiş yıllık izni olduğu kaydedildi.
Buna göre toplam 929 işçinin en az 50 gün birikmiş yıllık izni bulunuyor.
Raporda, işçilerin emekli olması veya iş sözleşmelerinin sona ermesi durumunda kullanılmayan izinlerin son ücret üzerinden ödeneceği, bunun ESHOT açısından öngörülemeyen mali yükler oluşturabileceği belirtildi. İzinlerin mevzuata aykırı biçimde kullandırılmaması durumunda idari para cezası riski de bulunduğu hatırlatıldı.
ESHOT yönetimi, toplu taşıma hizmetinin kesintisiz sürdürülmesi zorunluluğu, sürücü personel yetersizliği ve operasyonel ihtiyaçlar nedeniyle izinlerin kullandırılmasında güçlük yaşandığını bildirdi. Birikmiş izinlerin azaltılması için planlama çalışmalarının başlatıldığı, sürücü açığının giderilmesine yönelik girişimlerin sürdüğü ifade edildi.
BULGU 10: FAZLA MESAİDE 270 SAATLİK SINIR AŞILDI
ESHOT’ta çalışan işçilere, İş Kanunu’nda belirlenen yıllık 270 saatlik fazla çalışma sınırının üzerinde mesai yaptırıldığı tespit edildi.
Sayıştay raporunda, 4857 sayılı İş Kanunu ve ilgili yönetmelik uyarınca yıllık fazla çalışma süresinin işçi başına 270 saati aşamayacağı hatırlatıldı. Cumhurbaşkanlığının Tasarruf Tedbirleri Genelgesi’nde de fazla çalışma giderlerinin asgari seviyede tutulması, mümkün olan durumlarda serbest zaman ve denkleştirme hükümlerinin uygulanması gerektiği belirtildi.
ESHOT çalışanlarının fazla çalışma sürelerine ilişkin incelemede, 88 personele 270-300 saat, 740 personele 301-400 saat, 1.160 personele 401-500 saat, 647 personele 501-600 saat, 195 personele 601-700 saat, 54 personele 701-800 saat ve 13 personele 801 saatin üzerinde fazla çalışma yaptırıldığı belirlendi.
Böylece yıllık fazla çalışma süresi 270 saati aşan çalışan sayısı 2 bin 897 olarak kayıtlara geçti.
ESHOT yönetimi, fazla çalışma sürelerinin yasal sınırları aşmasının temel nedenleri arasında toplu taşıma hizmetinin kesintisiz sürdürülmesi zorunluluğunu, sürücü personel yetersizliğini, kırık mesai uygulamasını ve operasyonel ihtiyaçları gösterdi. Kurumda sürücü açığının yaklaşık 470 kişi seviyesinde bulunduğu, sorunun çözümüne yönelik idari tedbirlerin alındığı bildirildi.
Sayıştay, fazla çalışma sürelerinin mevzuatta belirlenen sınırlar içinde tutulması için gerekli düzenlemelerin yapılması gerektiğini kaydetti.
BULGU 11: AMBARDA 4 BİN 490 TAŞINIR KULLANILMADAN BEKLİYOR
ESHOT’un taşınır ambar kayıtlarında uzun süredir kullanılmayan malzemeler bulunduğu tespit edildi.
Sayıştay incelemesinde, 2020 yılından önce alınan 4 bin 490 adet taşınırın son kullanımının da 2020 yılından önce gerçekleştiği belirlendi. Bu malzemelerin bir bölümünün 2011 yılından bu yana kayıtlarda bulunduğu belirtildi.
Raporda, kamu idarelerinin taşınırları etkili, ekonomik ve verimli kullanmak, kayıtlarını düzenli tutmak ve ihtiyaçlara uygun şekilde değerlendirmekle yükümlü olduğu hatırlatıldı.
ESHOT yönetimi, uzun süredir ambarda bekleyen taşınırların durumunun belirlenmesi için komisyon kurulduğunu, ilgili birimlerden görüş alındığını ve malzemelerin kullanım durumlarının değerlendirildiğini bildirdi. Söz konusu taşınırlarla ilgili devir, yeniden kullanım, satış, hibe, imha veya kayıttan düşme işlemlerine yönelik çalışmaların sürdüğü ifade edildi.
Sayıştay, ambarlarda bulunan malzemelerin ihtiyaç planlaması doğrultusunda değerlendirilmesi gerektiğini belirtti.