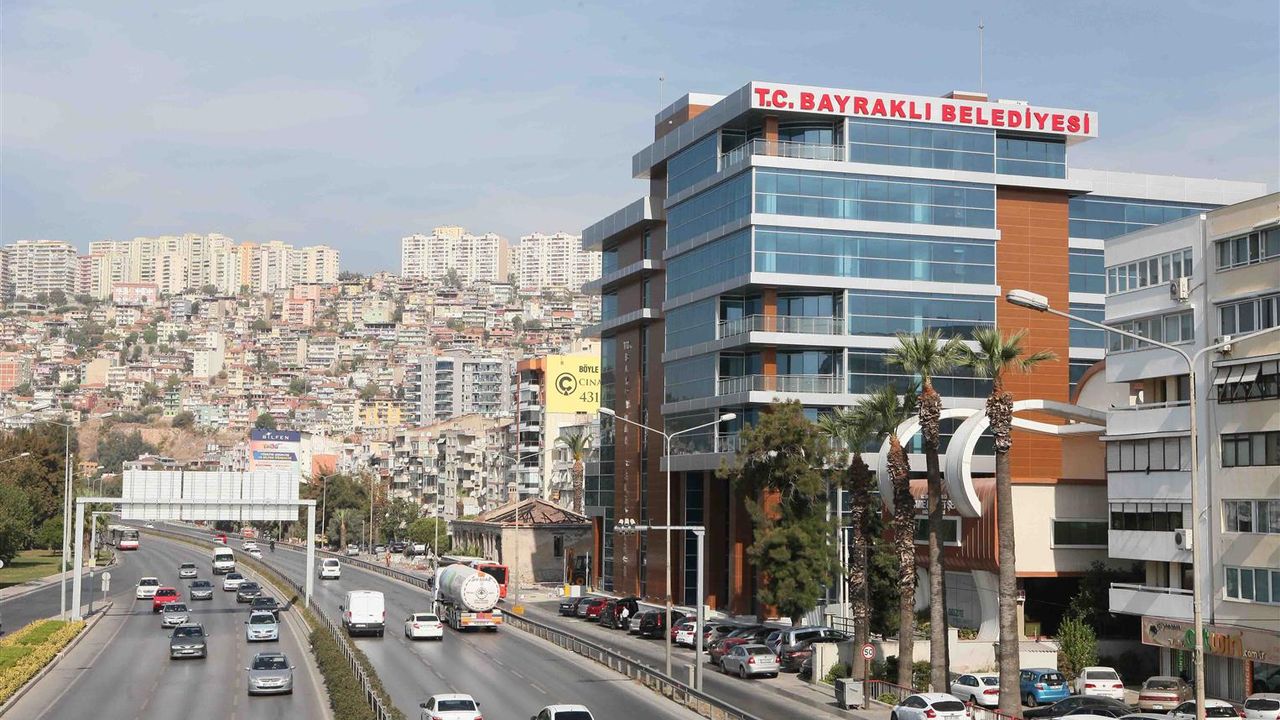
Berivan KAYA/EGEDESONSÖZ- Bayraklı Belediyesi 2025 yılı Sayıştay raporu açıklandı. Raporda 15 bulgu yer aldı. Sayıştay tarafından hazırlanan raporda yönetim kadrolarındaki görevlendirmelere ilişkin dikkat çeken bir tespit yer aldı. Belediyede dört başkan yardımcılığından üçü vekâleten yürütülürken, 27 müdürlüğün 22’sinde asaleten atama yerine vekâleten veya tedviren görevlendirme yapıldığı belirlendi.
568 BİN TL’LİK YAZILIM HATASI!
Sayıştay denetim raporunda, yazılım alımlarına ilişkin muhasebe hatası ortaya çıktı. Raporda, belediyenin faaliyetlerinde kullanılmak üzere satın aldığı, fiziksel varlığı bulunmayan yazılım lisansları ve benzeri hakların ilgili hesapta izlenmediği belirtildi.
Sayıştay incelemesinde, Kültür ve Sosyal İşler Müdürlüğü tarafından alınan üç ayrı yazılım hizmeti ele alındı. Sosyal Etkinlik Merkezi için alınan eğitim otomasyonu ve internet portalı yazılımları ile 100. Yıl Matematik ve Zeka Oyunları Parkı’ndaki oyun terminallerinde kullanılacak yazılım için toplam 568 bin TL harcandığı kaydedildi. Sayıştay, hatalı işlem nedeniyle 2025 yılı dönem sonu mali tablolarında 260 Haklar ve 268 Birikmiş Amortismanlar hesaplarında 568 bin TL tutarında hataya neden olunduğunu bildirdi. Belediye yönetiminin ise bulguya katıldığını belirttiği aktarıldı.
HURDA VARLIKLARIN AMORTİSMAN HESABINDA 482 BİN TL’LİK HATA!
2025 yılı Sayıştay denetim raporunda, kullanılamaz hale gelen ve hurdaya ayrılan maddi duran varlıkların muhasebe kayıtlarında hata yapıldığı belirtildi. Raporda, kullanılma olanağını yitirdiği için ilgili hesapta izlenen toplam 20 milyon 658 bin TL tutarındaki varlıkların amortisman kayıtları incelendi. Bu varlıklar için ayrılan amortisman tutarının ise 20 milyon 176 bin TL’de kaldığı tespit edildi.
Mevzuata göre hurdaya ayrılan varlıkların henüz amortismana tabi tutulmamış kısımlarının tamamının amortismana tabi tutularak giderleştirilmesi gerekiyor. Ancak bu işlemin eksik yapılması nedeniyle 299 Birikmiş Amortismanlar ve 630 Giderler hesaplarının 2025 yılı mali tablolarında 482 bin 93 TL eksik yer aldığı bildirildi. Sayıştay, eksikliğin giderilmesi gerektiğini belirtirken belediye yönetiminin de denetim bulgusuna katıldığını aktardı.
AMORTİSMAN HESAPLARI ŞAŞTI!
Sayıştay raporunda maddi duran varlıkların amortisman işlemlerinde hatalar tespit edildi. Rapora göre, bazı varlıklar için amortisman ayrılmazken bazı varlıklara kayıtlı değerlerinin üzerinde amortisman uygulandı. İncelemede, yollar ve diğer yeraltı-yerüstü düzenleri kapsamında kayıtlı 19 milyon 372 bin TL’lik varlık ile binalar hesabında bulunan 4 milyon 160 bin TL’lik varlık grubu için amortisman ayrılmadığı belirlendi. Böylece toplam 23 milyon 532 bin TL’lik varlık için ayrılması gereken amortismanın kayıtlara yansıtılmadığı kaydedildi.
Raporda ayrıca tesis, makine ve cihazlar ile demirbaşlar hesabındaki bazı varlıklara toplam 3 milyon 422 bin TL fazla amortisman ayrıldığı tespit edildi. Bu hatalar nedeniyle 257 Birikmiş Amortismanlar ve 630 Giderler hesaplarının mali tablolarda eksik ya da fazla gösterildiği belirtildi.
KİRACIYA 4 YILLIK TAHSİS FORMÜLÜ!
Belediyeye ait bir taşınmazın kiralama süresinin sona ermesinin ardından iş birliği protokolüyle tahsis edilmesine ilişkin tespit yer aldı. Rapora göre, daha önce kiracısı olduğu taşınmazı kullanan işletmecinin kira süresinin bitmesi üzerine, iş birliği protokolü imzalanarak kullanımın dört yıl daha devam etmesi sağlandı. Protokol kapsamında 2025 yılı tahsis bedeli, taşınmaz için Aralık 2024’te ödenen yıllık ecrimisil bedeli esas alınarak belirlendi. Sonraki yıllarda ise bedelin TÜFE oranında artırılması kararlaştırıldı.
Sayıştay raporunda, belediyelerin kamu kurumu niteliğindeki meslek kuruluşlarıyla ortak hizmet projeleri gerçekleştirebileceği, ancak bu kapsamda taşınmaz tahsisi yapılamayacağı belirtildi. Kira süresi sona eren taşınmazın, 2886 sayılı Devlet İhale Kanunu hükümleri doğrultusunda ihaleye çıkarılması ve serbest rekabet koşullarında en yüksek kira teklifini veren istekliye kiralanması gerektiği vurgulandı. Belediye yönetiminin ise Sayıştay’ın bulgusuna katıldığını bildirdiği aktarıldı.
3,1 MİLYON TL’LİK HARCAMA HATASI!
2025 yılı Sayıştay denetim raporunda, parkların bakım ve onarım harcamalarına ilişkin bütçe kaydı hatası tespit edildi. Rapora göre, “Muhtelif Parklardaki Kauçukların Yenilenmesi” işi kapsamında yapılan toplam 3 milyon 135 bin 518 TL’lik ödeme, sermaye giderleri bütçe kalemi yerine “Bahçe Malzemesi Alımları ile Yapım ve Bakım Giderleri” koduna kaydedildi.
Gayrimenkullerin bakım ve onarımında 55 bin TL’yi aşan harcamaların sermaye giderleri tertibinden karşılanması gerekiyor. Sayıştay, belediyenin söz konusu ödemeyi bu kurala aykırı biçimde kaydettiğini belirtti.
Belediye yönetiminin ise denetim bulgusuna katıldığını bildirdiği aktarıldı.
GECEKONDU FONUNDAN 400 BİN TL’LİK AKTARIM!
Sayıştay denetim raporunda, gecekondu fonu gelirlerinin kullanımına ilişkin dikkat çeken bir tespit yer aldı. Raporda, mevzuat gereği belirli amaçlar için kullanılması gereken fon gelirlerinin farklı harcamalara aktarıldığı belirtildi.
İncelemede, belediyenin gecekondu fonu kapsamında elde edilen gelirleri takip ettiği banka hesabından 2025 yılı içerisinde diğer cari giderlerin ödendiği hesaba toplam 400 bin TL aktarıldığı belirlendi. Aktarılan paranın elektrik faturası, Taşınmaz Kültür Varlıkları Katkı Payı ve PTT tebligat ücreti gibi çeşitli ödemelerde kullanıldığı kaydedildi.
Belediye yönetimi, 10 Eylül 2025’te fon hesabından yapılan aktarımın ardından kullanılan tutarın 27 Şubat 2026’da yeniden hesaba yatırıldığını bildirdi. Sayıştay ise fon gelirlerinin mevzuatta belirlenen amaçlar dışında kullanılmaması gerektiğini vurguladı.
BAYRAKLI BELEDİYESİ’NİN OTOPARK PAYI ÖDENMEDİ
İzmir Büyükşehir Belediyesi tarafından işletilen otoparklardan elde edilen gelirlerden ilçe belediyesine aktarılması gereken payların tahsiline ilişkin eksiklik tespit edildi.
Raporda, 2023 yılının temmuz-aralık dönemine ilişkin 155 bin 463 TL’lik pay ile 2024 yılına ilişkin 504 bin 324 TL’lik payın muhasebe kayıtlarına alındığı belirtildi. Ancak 2025 yılına ait otopark gelirlerinden Bayraklı Belediyesi’ne herhangi bir pay aktarılmadığı kaydedildi.
Sayıştay, otopark gelirlerinden belediyeye aktarılması gereken payların tahsili için gerekli başvuru ve takip işlemlerinin başlatılmasını istedi. Raporda, aynı tespitin 2024 yılı denetim raporunda da yer almasına rağmen gerekli işlemlerin yapılmadığı vurgulandı.
Belediye yönetiminin ise bulguya katıldığını bildirdiği aktarıldı.
SOSYAL DENGE SÖZLEŞMESİNE SAYIŞTAY FRENİ!
Belediye ile yetkili sendika arasında imzalanan sosyal denge tazminatı sözleşmesinde mevzuata aykırı düzenlemelere yer verildiği tespit edildi. Raporda, sözleşmede belediyede çalışan memur ve sözleşmeli personele kaza güvence primi, ulaşım ve kolluk görev tazminatı, engelli çalışanlar ve engelli çocuğu bulunan personel için engelli yardımı ile birinci derece yakınlarından birinin vefatı halinde ölüm yardımı ödenmesine ilişkin hükümlerin bulunduğu belirtildi.
Sözleşmelerde, usul ve esasları başka mevzuatlarla düzenlenen yiyecek, çocuk, doğum ve ölüm yardımları ile ulaşım yardımlarının nakdi olarak ödenmesi gibi konularda düzenleme yapılamayacağı ifade edildi. Ayrıca ilgili mevzuatta belirlenen tutarların üzerinde ödeme yapılmasına yönelik hükümlere de yer verilemeyeceği kaydedildi.
MUAFİYET KAPSAMINDAKİ ELEKTRİK FATURALARINA VERGİ YÜKÜ!
Kamu hizmetine ayrılan veya kamunun kullanımına açık taşınmazlara ait elektrik faturalarında mevzuata aykırı şekilde elektrik tüketim vergisi ödendiği tespit edildi. Raporda, 5393 sayılı Belediye Kanunu’nun 16’ncı maddesi uyarınca belediyelerin kamu hizmetine ayrılan veya kamunun yararlanmasına açık, gelir getirmeyen taşınmazlarının belirli vergi ve harçlardan muaf olduğu hatırlatıldı.
Sayıştay incelemesinde, söz konusu taşınmazlara ait elektrik faturalarında muafiyet kapsamında olunmasına rağmen elektrik tüketim vergisinin tahsil edildiği belirlendi. Raporda, elektrik tüketim vergisinin faturaya dahil edilmesinin bir başka maliyete de yol açtığına dikkat çekildi. Verginin KDV matrahına dahil edilmesi nedeniyle hesaplanan KDV tutarının yükseldiği ve belediyenin ek KDV yüküyle karşılaştığı ifade edildi.
Sayıştay, belediyenin muaf olduğu elektrik tüketim vergisini ödememesi ve buna bağlı ek KDV yüküyle karşılaşmaması için elektrik dağıtım şirketi nezdinde gerekli girişimlerin başlatılması gerektiğini bildirdi.
6,9 MİLYON TL’LİK OTOPARK AÇIĞI!
Sayıştay raporunda, otopark ihtiyacını karşılayamayan yapılardan alınması gereken ücretlerin takibinde eksiklik belirlendi. Rapora göre, 2025 yılında üç yapının sahipleri İzmir Büyükşehir Belediyesi’ne toplam 6 milyon 900 bin TL ödeme yaptı. Belediyenin otopark hesabında ise yalnızca 16 bin 205 TL’lik kayıt bulundu. Aynı tespitin 2024 yılı raporunda da yer aldığı belirtilirken, belediye ortak sistem üzerinden tahsilat yapıldığını ve 2024’te ayrıca otopark hesabı açıldığını bildirdi. Sayıştay, otopark gelirlerinin takibi, tahakkuku ve tahsilatının Bayraklı Belediyesi tarafından yapılması gerektiğini vurguladı.
STK’LARA BELEDİYE BÜTÇESİYLE ARAÇ DESTEĞİ SAYIŞTAYA YANSIDI
Sayıştay denetim raporunda, belediyenin görev alanı dışındaki sivil toplum kuruluşu etkinlikleri için şoförlü araç tahsis ettiği tespit edildi. Rapora göre, beş ayrı görevlendirmede araçların yakıt giderleri ile şoförlerin fazla mesai ve hafta tatili ücretleri belediye bütçesinden karşılandı. Belediye, görevlendirmelerin münferit olduğunu ve 2025 Aralık ayı itibarıyla bu yöndeki taleplerin karşılanmadığını bildirdi. Sayıştay ise belediye kaynaklarının, tüm kent sakinlerini ilgilendiren yerel ihtiyaçlar dışında kullanılmaması gerektiğini vurguladı.
SAYIŞTAY’DAN ŞİRKET PERSONELİ UYARISI!
Sayıştay denetim raporunda, belediye şirketi bünyesindeki personelin sözleşmesiz çalıştırılması ve ödemelere ilişkin usulsüzlük tespit edildi. Rapora göre, yılın ilk 10 ayında 200’ün üzerinde, son iki ayında ise 97-98 şirket personeli farklı unvanlarla belediye hizmetlerinde tam zamanlı çalıştırıldı. Personelin ücretlerinin, belediye şirketine yapılan hizmet alımı ödemelerinden karşılandığı; hakedişlerde hesaplanan vergi ve SGK primlerinin yatırılmayarak maaş ödemelerinde kullanıldığı belirtildi. Sayıştay, belediye şirketinden personel çalıştırılmasının ilgili KHK ve uygulama esaslarına uygun sözleşmelerle yapılması gerektiğini vurguladı.
BAYRAKLI’DA İMARA AYKIRI 838 YAPI
Sayıştay denetim raporunda, ruhsatsız veya ruhsat eklerine aykırı yapılara ilişkin yasal sürecin işletilmediği belirtildi. Rapora göre, düzenlenen 838 yapı tatil tutanağından 2024 yılında 23, 2025 yılında ise 30 yapının imara aykırılığı giderildi. Geriye kalan yapılar için gerekli işlemlerin yapılmadığı kaydedildi.
Sayıştay, imara aykırı yapı sayısının 2024’te 696 iken 2025’te 142 yeni tutanakla 838’e yükseldiğine dikkat çekti. Aynı bulgunun önceki yılın denetim raporunda da yer aldığı, ancak gerekli adımların atılmadığı belirtildi. Belediye yönetimi bulguya katıldığını bildirirken Sayıştay, yapıların öncelik sırasına göre değerlendirilerek mevzuata aykırılıkların giderilmesi için gerekli işlemlerin yapılmasını istedi.
926 İŞÇİNİN BİRİKMİŞ İZNİ VAR!
Sayıştay denetim raporunda, işçilerin yıllık ücretli izinlerinin mevzuata uygun kullandırılmadığı ortaya çıktı. Rapora göre, belediye hizmetlerinde çalışan 926 işçinin birikmiş izin hakkı bulunuyor. İşçilerden 134’ünün 100 gün ve üzeri, 278’inin 50-100 gün arası, 514’ünün ise 0-50 gün arası yıllık izin hakkı olduğu belirtildi. Sayıştay, kullanılmayan izinlerin iş sözleşmesinin sona ermesi veya emeklilik halinde ücret olarak ödenmesinin belediyeye ek mali yük getirebileceğine dikkat çekti. İşçilerin izinlerinin, Cumhurbaşkanlığı tasarruf tedbirleri genelgesinde belirtilen süreler içinde kullandırılması gerektiğini vurguladı. Belediye yönetiminin ise bulguya katıldığını bildirdiği aktarıldı.
47,4 MİLYON TL’LİK VERGİ KONTROLÜ YAPILAMADI!
Sayıştay denetim raporunda, elektrik tüketim vergisi beyannamelerine yönelik kontrollerin yetersiz kaldığı tespit edildi. Rapora göre, elektrik tedarik şirketlerinden 2025 yılı boyunca toplam 47 milyon 426 bin TL elektrik tüketim vergisi tahsil edildi. Ancak şirketlerin beyanlarının doğruluğu, tüm tedarikçilerin beyanda bulunup bulunmadığı ve abonelere uygulanan yüzde 1 ile yüzde 5’lik vergi oranlarının uygunluğu kontrol edilmedi. Sayıştay, belediye gelirlerinde kayıp yaşanmaması için kayıt, kontrol ve mutabakat çalışmalarının yapılması gerektiğini belirtti. Belediye yönetiminin de bulguya katıldığı bildirildi.
SPOR KULÜPLERİNE 3,3 MİLYON TL’LİK YARDIM MERCEK ALTINDA
Sayıştay denetim raporunda, amatör spor kulüplerine yapılan nakdi yardımların kullanımına ilişkin denetim eksiklikleri ortaya çıktı. Rapora göre, kulüplere toplam 3 milyon 360 bin TL yardım yapıldı. Bu tutarın 2 milyon 400 bin TL’si Bayraklı Belediye Spor Kulübü Derneği’ne, 960 bin TL’si ise diğer amatör spor kulüplerine aktarıldı. Ancak yardımların kullanım alanlarına ilişkin protokol yapılmadığı, harcamaları belgeleyen fiş, fatura ve makbuz gibi evrakların büyük bölümünün eksik olduğu belirtildi. Sayıştay, yardımların kullanımının denetlenmesini ve harcamalara ilişkin belgelerin eksiksiz şekilde belediyeye sunulmasını istedi. Belediye yönetiminin bulguya katıldığı bildirildi.
OLMAYAN MÜDÜRLÜKLERE ATAMA YAPILDI!
Teşkilat şemasında yer almayan altı müdürlüğe müdür ataması yapıldığı ortaya çıktı. Raporda, söz konusu birimlerin bütçesinin bulunmadığı ve fiilen faaliyet göstermediği, müdür unvanlı personelin mali ve sosyal haklarının ise İnsan Kaynakları ve Eğitim Müdürlüğü bütçesinden ödendiği kaydedildi. Belediye yönetimi bulguya katılarak bundan sonra gerekli hassasiyetin gösterileceğini bildirdi. Sayıştay, teşkilat şemasında bulunmayan kadro ve unvanlarla personel istihdam edilmemesi gerektiğini vurguladı.
Raporda, “Yapılan incelemede, Başkanlık Makamının 2024 ve 2025 tarihli yazıları ile teşkilat şemasında yer almayan ve fiilen de icra edilmeyen birim müdürlüklerinde görevli müdür ünvanlı personelin mali ve sosyal haklarının İnsan Kaynakları ve Eğitim Müdürlüğü bütçesinden karşılandığı tespit edilmiştir. Personelin maaşlarını İnsan Kaynakları ve Eğitim Müdürlüğünden alacak olması söz konusu birim müdürlüklerinin bütçesinin olmadığı ve doğal olarak harcama yetkisinin kullanılamayacağı dolayısıyla ilgili görevlerin fiilen icra edilemeyeceği anlamına gelmektedir. Kamu İdaresi bulguya iştirak ederek, bulgu konusuna yönelik bundan böyle gerekli hassasiyet gösterileceğini belirtmiştir. Sonuç olarak, Belediyede teşkilat şemasında mevcut olmayan kadro ve unvanlarla personel istihdam edilmemesi gerekmektedir” ifadeleri yer aldı.
22 MÜDÜRLÜKTE ASALETEN ATAMA YOK!
Sayıştay denetim raporunda, başkan yardımcılığı ve müdürlük görevlerinde vekâleten ve tedviren görevlendirmelerin yaygın hale getirildiği tespit edildi. Rapora göre, belediyedeki dört başkan yardımcılığı görevinden biri asaleten, üçü vekâleten yürütülüyor. Toplam 27 müdürlüğün ise yalnızca beşinde asaleten atama bulunurken, 16 müdürlük vekâleten, altı müdürlük ise tedviren yürütülüyor.
Sayıştay raporunda, vekâleten görevlendirmenin kamu hizmetinin kesintiye uğramaması amacıyla başvurulan geçici bir yöntem olduğu, tedviren görevlendirmenin ise mevzuatta açık bir atama usulü olarak düzenlenmediği belirtildi. Uzun süre vekâleten görev yürütülmesinin ve sık görev değişikliklerinin uzmanlaşmayı engelleyebileceği, çalışma verimini düşürebileceği vurgulandı. Raporda, vekâleten ve tedviren görevlendirmelerin sürekli hale getirilmesinin kamu personel rejimindeki kariyer ve yeterlilik ilkelerine aykırılık oluşturabileceği ifade edildi.
Belediye yönetimi, Sayıştay’ın tespitine katılarak ilerleyen dönemde bulguda belirtilen hususların düzeltilmesi için gerekli işlemlerin yapılacağını bildirdi.