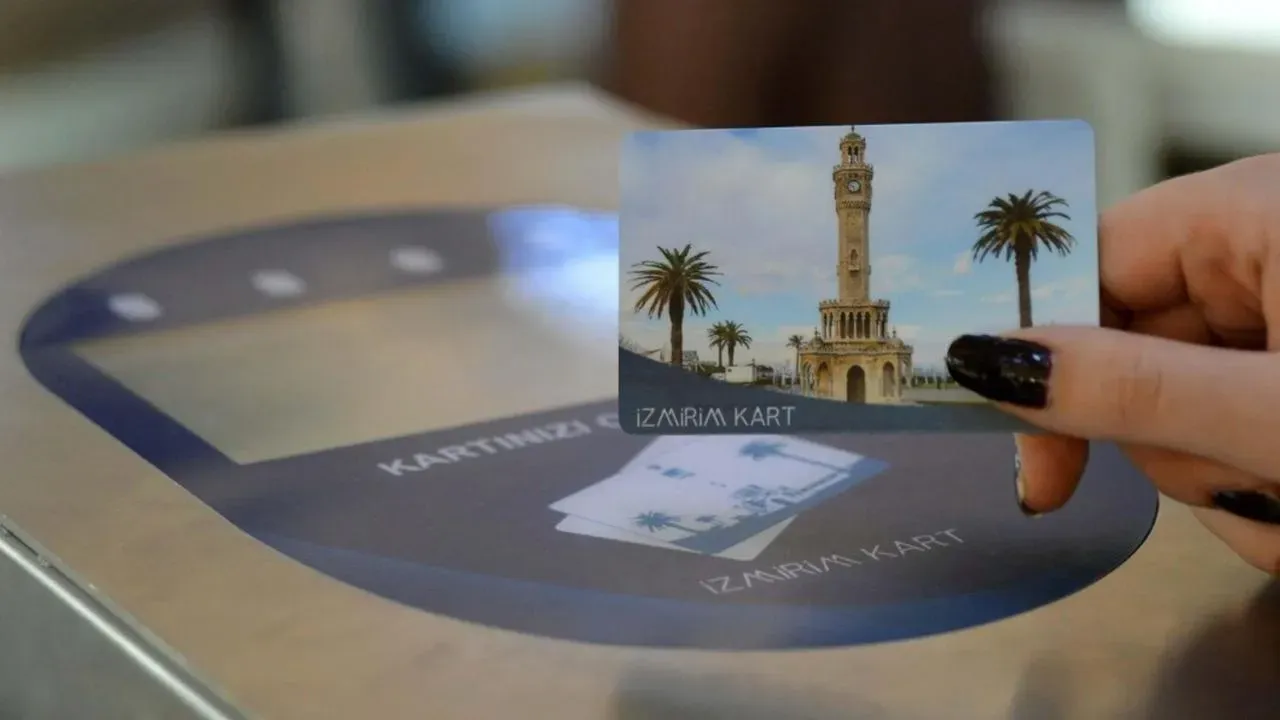
Metehan UD/ EGEDESONSÖZ – İzmir Büyükşehir Belediyesi bünyesinde bilişim ve teknoloji hizmetleri sunan, aynı zamanda İzmirim Kart ve elektronik ücret toplama sistemini işleten İZTEK’in (İzmir İnovasyon ve Teknoloji A.Ş.) 2025 yılı mali tabloları ve faaliyetleri Sayıştay tarafından incelendi. Raporda, şirketin dört yıllık zarar tablosunun yanı sıra kamu kaynaklarının kullanımı, sözleşmeler, muhasebe kayıtları ve gelir yönetimine ilişkin 12 ayrı bulguya yer verildi.
Şirketin 2022 yılında 30 milyon 808 bin 454,99 TL, 2023 yılında 52 milyon 774 bin 477,59 TL, 2024 yılında 23 milyon 141 bin 919,01 TL ve 2025 yılında 41 milyon 517 bin 140,14 TL dönem net zararı kaydettiği bildirildi.
Raporda, şirket yönetiminin mali yapıyı iyileştirmeye yönelik tedbirler alması gerektiği vurgulanırken bazı bulgular üzerine idare tarafından düzeltici işlem yapılacağının veya işlemlere başlandığının bildirildiği aktarıldı.
VADESİ GEÇEN ALACAKLARA FAİZ İŞLETİLMEDİ
Sayıştay, İZTEK’in vadesinde tahsil edilemeyen alacakları için gecikme faizi tahakkuk ettirmediğini tespit etti. Şirketin muhasebe kayıtlarında yalnızca asıl alacakların yer aldığı, temerrüde düşen bazı alacaklar için faiz işletilmediği belirtildi.
Raporda, Türk Ticaret Kanunu ve 3095 sayılı Kanun kapsamında temerrüde düşen alacaklara ilişkin faiz uygulanması gerektiği hatırlatıldı. Şirketin ticari faaliyetlerini yürütürken kamu veya özel sektör ayrımı yapmaksızın alacaklarını takip etmesi ve sözleşme hükümleri doğrultusunda faiz tahakkuk ettirmesi gerektiği ifade edildi.
İdare ise vadesi geçmiş alacakların bir bölümünün İzmir Büyükşehir Belediyesi bünyesindeki kurumlardan kaynaklandığını, kamu kurumlarının bütçe ve nakit akışı süreçleri ile yüksek enflasyon nedeniyle gecikmeler yaşandığını bildirdi. Alacakların tahsili için borçlu kurumlarla mutabakat ve ödeme planları üzerinde çalışıldığı, yasal süreçlerin sürdürüldüğü belirtildi.
Sayıştay, temerrüde düşen alacaklar için hesaplanan faizlerin muhasebe kayıtlarına alınması gerektiği değerlendirmesinde bulundu.
HURDAYA AYRILAN DEMİRBAŞLAR MUHASEBEYE İŞLENMEDİ
Raporda, kullanım olanağını yitirdiği gerekçesiyle hurdaya ayrılan bazı demirbaşların muhasebe kayıtlarında gerekli şekilde izlenmediği tespit edildi.
Mevzuat gereğince hurdaya ayrılan taşınırların 294-Elden Çıkarılacak Stoklar ve Maddi Duran Varlıklar Hesabı’na kaydedilmesi gerektiği hatırlatıldı. Ancak İZTEK’te hurdaya ayırma işlemleri gerçekleştirilen bazı demirbaşlar için bu hesaba kayıt yapılmadığı belirtildi.
İdare, denetim tespiti doğrultusunda gerekli işlemlerin yapılacağını bildirdi. Sayıştay, ekonomik ömrünü tamamlayan veya teknik ve fiziki durumu nedeniyle kullanılamayan sabit kıymetlerin ilgili muhasebe hesabında izlenmesi gerektiğini kaydetti.
TOPLU İŞ SÖZLEŞMESİNDEKİ İŞE ALIM HÜKMÜNE LİYAKAT ELEŞTİRİSİ
İZTEK ile DİSK/Genel-İş arasında imzalanan toplu iş sözleşmesinin işe alım hükümleri de raporda ele alındı.
Sözleşmenin 19’uncu maddesinde, iş kazası sonucu hayatını kaybeden veya malul kalarak işten ayrılan işçinin ailesine bakmakla yükümlü kişilerin en geç iki ay içinde işe başlatılacağı ve bu kişilere işe alımda öncelik tanınacağı hükmü bulunduğu belirtildi.
Sayıştay, “en geç iki ay içinde işe başlatılacağı” ifadesinin şirkete takdir yetkisi bırakmayan bağlayıcı bir yükümlülük oluşturduğunu savundu. Şirketin ihtiyaç duyduğu pozisyonlar ve adayların yeterlilikleri dikkate alınmadan işe alım zorunluluğu doğurabilecek bu düzenlemenin liyakat ve eşitlik ilkeleriyle bağdaşmadığı değerlendirildi.
İdare ise hükmün sosyal koruma amacı taşıdığını, mutlak bir işe alım zorunluluğu doğurmadığını ve bugüne kadar bu maddeye dayanılarak herhangi bir istihdam yapılmadığını bildirdi.
Sayıştay, fiilen işe alım yapılmamış olmasının sözleşme hükmüne ilişkin tespiti ortadan kaldırmadığını belirterek benzer düzenlemelerin toplu iş sözleşmelerinde yer almaması gerektiği görüşünü aktardı.
AKILLI ÜCRET TOPLAMA SİSTEMİ ŞARTNAMESİNDE BELİRSİZLİK
Sayıştay, akıllı ücret toplama sistemi hizmet alımına ilişkin teknik şartnamede donanım miktarları ve yazılım kaynak kodlarının teslimine ilişkin belirsizlikler bulunduğunu tespit etti.
Rapora göre şartnamede mevcut 3 bin 193 validatör ve bin 978 sürücü kontrol paneli bulunduğu belirtilirken yükleniciden 3 bin 497 validatör ve 2 bin 219 sürücü kontrol paneli temin etmesi istendi. Ancak bu miktarların toplam ihtiyacı mı, mevcut donanım düşüldükten sonra kalan ihtiyacı mı karşıladığı açıkça belirtilmedi.
Kaynak kodların idarenin sürüm kontrol sisteminde tutulması öngörülmesine rağmen kodların hangi formatta yükleneceğinin netleştirilmediği, yüklenicinin bazı kodları ZIP gibi sıkıştırılmış dosyalar halinde gönderdiği belirtildi. Bu durumun yazılım değişikliklerinin izlenmesini ve hizmetin denetlenmesini güçleştirdiği ifade edildi.
İdare, cihaz sayılarına ilişkin çelişkilerin eski şartname hükümlerinin yeni metne aktarılması sırasında yapılan hatalardan kaynaklandığını bildirdi. Kaynak kod paylaşım yükümlülüğünün yerine getirildiğini, bazı bileşenlerin ticari sır ve lisansların korunması amacıyla sıkıştırılmış paketler halinde iletildiğini belirten idare, gerekli düzeltici işlemlerin başlatıldığını aktardı.
Sayıştay, şartnamenin hizmetin niteliğini, kapsamını ve miktarını açık, somut ve ölçülebilir şekilde ortaya koyması gerektiğini vurguladı.
2,7 MİLYAR TL’LİK İZMİRİM KART DOLUMUNDA KAYIT UYUMSUZLUĞU
İZTEK’in akıllı ücret toplama sistemi kapsamında yaptığı hakediş ödemelerine esas alınan yüklenici raporları, şirket veri tabanı ve banka kayıtları arasında farklılıklar bulunduğu tespit edildi.
Raporda, 2025 yılında mobil uygulama ve kurumsal internet sitesi üzerinden gerçekleştirilen İzmirim Kart dolum işlemlerine ilişkin üç ayrı kayıt karşılaştırıldı.
Yüklenici raporlarındaki tutarla şirket veri tabanı arasında 19 milyon 794 bin 156,89 TL, yüklenici raporlarıyla banka kayıtları arasında ise 1 milyon 550 bin 880,85 TL fark bulunduğu belirtildi.
Sayıştay, hakedişlerin yüklenicinin internet tabanlı raporlama yazılımından alınan veriler esas alınarak hazırlanmasının, bu verilerin şirket kayıtları ve banka tahsilatlarıyla doğrulanmaması halinde yersiz veya fazla ödeme riski doğurduğunu kaydetti.
İdare, farklılıkların veri tabanı yapısındaki teknik sorunlardan kaynaklandığını, hakediş yönteminin revize edilmesi ve mutabakat mekanizmalarının devreye alınması için işlem başlatıldığını bildirdi.
Raporda, yüklenici raporları, şirket veri tabanı ve banka kayıtlarının kontrol teşkilatının gözetiminde karşılaştırılacağı bir mutabakat mekanizması kurulması gerektiği belirtildi.
ÜCRETSİZ ULAŞIM GÜNLERİNDE 4,6 MİLYON TL’LİK KOMİSYON GELİRİ KAYBI
İzmir Büyükşehir Belediyesi tarafından toplu ulaşımın ücretsiz veya indirimli olduğu günlerde ulaşım işletmelerine sübvansiyon ödemesi yapılırken İZTEK’in bu kapsamda desteklenmemesi nedeniyle gelir kaybına uğradığı tespit edildi.
İZTEK, İzmirim Kart ve elektronik ücret toplama sistemini işletiyor; toplu ulaşım işletmeleri adına ücretleri topluyor ve katılım protokolleri kapsamında biniş hasılatı üzerinden yüzde 2 hizmet komisyonu alıyor.
Sayıştay raporunda, 2025 yılında ücretsiz veya indirimli ulaşım uygulamaları nedeniyle toplu ulaşım işletmelerine toplam 234 milyon 61 bin 143,50 TL sübvansiyon ödendiği belirtildi. Aynı günlerde hizmet vermeyi sürdüren İZTEK’in ise sübvansiyon kapsamına alınmadığı ve hizmet komisyonu gelirinden mahrum kaldığı kaydedildi.
Sübvansiyon tutarı üzerinden yüzde 2 oranında yapılan hesaplamada şirketin 4 milyon 681 bin 222,87 TL komisyon geliri elde edemediği belirtildi.
Raporda ayrıca, mevcut katılım protokollerinde sübvansiyon ödemeleri üzerinden komisyon alınacağına ilişkin açık bir hüküm bulunmadığına dikkat çekildi.
İdare, sistem katılımcılarına sübvansiyon ödemeleri üzerinden komisyon tahsil edilmesi konusunda bilgilendirme yapıldığını ve yeni protokol metinlerine bu yönde hüküm eklendiğini bildirdi. Protokollerin kabul edilmesi halinde komisyonların tahsil edileceği ifade edildi.
Sayıştay, şirketin maliyetlerini karşılayacak tutarda sübvansiyon sağlanması için gerekli girişimlerde bulunulması gerektiğini değerlendirdi.
YÖNETİM KURULU ÜYELERİNİN HUZUR HAKLARINDA VERGİ İSTİSNASI TESPİTİ
İZTEK yönetim kurulu üyelerine yapılan huzur hakkı ödemelerinde asgari ücret gelir vergisi ve damga vergisi istisnasının mevzuata aykırı uygulandığı tespit edildi.
Raporda, İzmir Büyükşehir Belediyesi’nde daire başkanı ve üstü kadrolarda görev yapan bazı yönetim kurulu üyelerine İZTEK tarafından ödenen huzur haklarında da asgari ücret vergi istisnasından yararlandırıldığı belirtildi.
Mevzuata göre birden fazla işverenden ücret alan kişilere asgari ücret gelir vergisi istisnasının yalnızca en yüksek ücretin elde edildiği işveren tarafından uygulanması gerekiyor. Raporda, söz konusu kişilerin belediyeden aldıkları ücretlerin İZTEK’ten aldıkları huzur haklarından daha yüksek olduğu ve istisnanın ikinci kez uygulanmasının mevzuata aykırılık oluşturduğu ifade edildi.
Bu uygulamanın eksik gelir vergisi ve damga vergisi tahakkukuna yol açabileceği; ilgili mevzuat kapsamında vergi aslıyla birlikte vergi ziyaı cezası ve gecikme zammı hesaplanmasının gündeme gelebileceği belirtildi.
İdare, denetim tespiti doğrultusunda gerekli işlemlerin yapılmaya başlandığını bildirdi. Sayıştay, mükerrer vergi istisnasının önlenmesi ve geçmiş uygulamaların değerlendirilerek gerekli düzeltmelerin yapılması gerektiğini kaydetti.
OCAK-MART AYLARINDA TESLİM ALINAN CİHAZLAR MAYIS AYINDA ALINMIŞ GİBİ GÖSTERİLDİ
İZTEK’in validatör ve sürücü kontrol paneli alımlarında satın alma sürecinin fiili teslimattan sonra tamamlandığı ve muayene-kabul tutanaklarının gerçek teslim tarihlerini yansıtmadığı tespit edildi.
Sayıştay raporuna göre, cihazlar 10 Ocak, 17 Ocak, 21 Ocak, 10 Şubat, 17 Şubat, 26 Şubat, 27 Şubat, 13 Mart, 16 Mart ve 17 Mart 2025 tarihlerinde teslim alınmasına rağmen satın alma işlemleri 14 Mayıs 2025’te gerçekleştirildi. Muayene ve kabul tutanaklarında da cihazlar 14 Mayıs'ta teslim alınmış gibi gösterildi.
Raporda, söz konusu işlemlerin 4734 sayılı Kamu İhale Kanunu’nun temel ilkeleriyle ve şirketin kendi satın alma yönergesiyle bağdaşmadığı belirtildi. Malların fiilen teslim alınmasından önce tamamlanması gereken satın alma sürecinin geciktirilmesinin, teslim alınan ürünlerin usulüne uygun denetlenmesini de güçleştirdiği ifade edildi.
Döviz bazlı sabit fiyat üzerinden faturalandırılan cihazlarda teslim tarihleri ile satın alma işleminin gerçekleştirildiği tarih arasındaki kur artışları nedeniyle şirket aleyhine KDV hariç yaklaşık 860 bin 425,86 TL ilave ödeme oluştuğu kaydedildi.
İdare, cihazların toplu ulaşım hizmetinin kesintisiz sürdürülmesi amacıyla öncelikle teslim alındığını, montaj ve saha testlerinin ardından satın alma ve kabul süreçlerinin tamamlandığını bildirdi. Kur farkının şirkette kalan paranın sağladığı finansman geliriyle birlikte değerlendirilmesi gerektiğini savunan idare, düzeltici düzenlemelere başlandığını aktardı.
Sayıştay ise operasyonel ihtiyaçların resmi belgelerde gerçeğe aykırı teslim tarihleri kullanılmasını haklı kılmayacağını belirtti. Satın alma işlemlerinin zamanında tamamlanması, muayene ve kabul tutanaklarının fiili teslim tarihlerini yansıtması gerektiği vurgulandı.
BAĞIMSIZ DENETİM, HUKUK VE YMM HİZMETLERİ İHALESİZ ALINDI
Sayıştay, İZTEK’in bağımsız denetim, avukatlık ve yeminli mali müşavirlik hizmetlerini 4734 sayılı Kamu İhale Kanunu’nda öngörülen usulleri işletmeden, doğrudan sözleşme imzalayarak temin ettiğini tespit etti.
Raporda, şirketin finansal tablolarının denetlenmesi için alınan bağımsız denetim hizmetinin teklif alınmadan ve yönetim kurulu kararıyla belirlenen hizmet sağlayıcıyla sözleşme imzalanarak karşılandığı belirtildi.
Hukuki danışmanlık hizmetinin İzmir Büyükşehir Belediyesi İştirakler Koordinasyon Kurulu’nun tavsiyesi üzerine ilgili avukatla doğrudan sözleşme yapılarak, yeminli mali müşavirlik hizmetinin ise yönetim kurulu kararıyla belirlenen hizmet sağlayıcıdan aynı yöntemle alındığı kaydedildi.
İdare, söz konusu hizmetlerin uzmanlık, sektörel bilgi birikimi, karşılıklı güven ve gizlilik gerektirdiğini savundu. Hizmetlerin eksiksiz yerine getirildiğini, ödemelerin yasal asgari ücret tarifeleri ve piyasa koşullarıyla uyumlu olduğunu belirten idare, uygulamanın şirketin ticari ve yönetsel tercihleri kapsamında değerlendirilmesi gerektiğini bildirdi.
Sayıştay ise denetimin şirket yönetiminin tercihlerini değil, kamu kaynağı kullanan bir şirketin mevzuata uygunluğunu ele aldığını vurguladı. Hukuki danışmanlık, bağımsız denetim ve yeminli mali müşavirlik hizmetleri için kanunda özel bir istisna bulunmadığı belirtilerek bu alımların uygun ihale usulleriyle veya şartları oluştuğunda doğrudan temin yöntemiyle gerçekleştirilmesi gerektiği ifade edildi.
Raporda, bu tespit kapsamında şirket aleyhine bir kamu zararı oluştuğuna ilişkin değerlendirme yapılmadığı da belirtildi. Ancak hizmetlerin fiilen verilmiş ve ödemelerin yapılmış olmasının, ihale mevzuatına aykırı alım yöntemini ortadan kaldırmadığı kaydedildi.
İZTEK’İN SERMAYESİ ZARAR NEDENİYLE TAMAMEN KARŞILIKSIZ KALDI
Sayıştay raporunun mali yapıya ilişkin bölümünde, İZTEK’in yıllardır zarar ettiği ve 2025 yılı sonunda sermayesi ile kanuni yedek akçelerinin tamamının zarar nedeniyle karşılıksız kaldığı tespit edildi.
Şirketin 2025 yılı net satış hasılatı 653 milyon 722 bin 685,43 TL olarak gerçekleşti. Satışların maliyeti 452 milyon 729 bin 547,65 TL, faaliyet giderleri ise 263 milyon 146 bin 63,88 TL oldu. Bu kalemler sonucunda şirketin 62 milyon 152 bin 926,10 TL faaliyet zararı oluştu. Diğer gelir ve giderler ile finansman kalemlerinin etkisiyle dönem net zararı 41 milyon 517 bin 140,14 TL olarak kaydedildi.
Sayıştay’ın tespiti: Sermaye ve kanuni yedek akçelerin tamamı zarar nedeniyle karşılıksız kaldı.
Raporda, Türk Ticaret Kanunu’nun 376’ncı maddesi uyarınca sermaye kaybı durumunda yönetim kurulu ve genel kurul tarafından gerekli önlemlerin alınması gerektiği hatırlatıldı. Şirketin varlığını ve devamlılığını tehlikeye düşüren risklerin belirlenmesi ve yönetilmesine ilişkin yükümlülüklere de dikkat çekildi.
İZTEK’in belediye ve iştiraklerine yazılım geliştirme, bilişim altyapısı yönetimi, teknik destek ve donanım tedariki gibi hizmetler sunduğu; ayrıca akıllı ücret toplama sistemini işlettiği belirtildi. Şirketin bu faaliyetleri kapsamında ihalelere katılabilmesi için ekonomik ve mali yeterlik şartlarını karşılamasının önem taşıdığı ifade edildi.
İlgili ihale yönetmeliklerinde ekonomik ve mali yeterlik bakımından cari oranın en az 0,75, öz kaynak oranının en az 0,15 ve kısa vadeli banka borçlarının öz kaynaklara oranının 0,50’den küçük olması gerektiği hatırlatıldı. Bu kriterlerin birlikte sağlanmasının zorunlu olduğu belirtildi.
İdare, bulgu doğrultusunda gerekli işlemlerin yapılmaya başlandığını bildirdi. Sayıştay ise faaliyet giderlerinin yüksekliği, gelirlerin yetersizliği ve diğer mali riskler dikkate alınarak şirketin öz kaynak yapısını güçlendirecek tedbirlerin alınması gerektiğini değerlendirdi.
ENVANTERDE KAYITLI 35 DEMİRBAŞ ŞİRKETTE BULUNAMADI
Sayıştay, İZTEK’in envanter kayıtlarında bulunan 28 tablet ile 7 hepsi bir arada bilgisayarın fiilen şirket bünyesinde olmadığını tespit etti.
Rapora göre, 2 Şubat 2022 tarihinde satın alınarak envantere kaydedilen 28 adet S…. marka tablet ile 12 Nisan 2023 tarihinde satın alınan 7 adet hepsi bir arada bilgisayarın şirket bünyesinde bulunmadığı belirlendi. Söz konusu demirbaşların devredildiğine, satıldığına, hurdaya ayrıldığına veya kayıttan düşürüldüğüne ilişkin herhangi bir işlem kaydına rastlanmadı.
İdare, denetim tespitine katıldığını ve taşınırların teslim, zimmet, iade ve kayıp işlemlerine ilişkin belgelerin usulüne uygun düzenlenmesi için gerekli düzeltmelerin yapılacağını bildirdi.
Açıklamada, 7 bilgisayarın 6 Şubat 2023 depremlerinin ardından afet bölgesinde görev yapan basın ve ekonomi muhabirlerine verilmek üzere Ekonomi Muhabirleri Derneği İzmir Şubesi’ne teslim edildiği, ancak envanter kayıtlarının güncellenmediği belirtildi. Buna karşılık 28 tabletin akıbetine ilişkin herhangi bir bilgi ve belgeye ulaşılamadığı ifade edildi.
Sayıştay, taşınırların kimlere ve hangi kurumlara teslim edildiğinin belgelendirilmesini, envanter kayıtlarının güncel tutulmasını ve mevcut olmadığı tespit edilen sabit kıymetler bakımından sorumlular hakkında gerekli hukuki süreçlerin başlatılmasını istedi.
YEMEK KARTI SÖZLEŞMESİ SÜRESİZ İMZALANDI
Raporda, İZTEK’in yüklenebilir elektronik kartlı sistemle yemek hizmeti alımına ilişkin sözleşmeyi süresiz olarak düzenlediği tespit edildi.
Şirket ile hizmet sağlayıcı arasında 9 Mart 2022 tarihinde imzalanan sözleşmede herhangi bir süre belirlenmediği belirtildi. Sayıştay, 4735 sayılı Kamu İhale Sözleşmeleri Kanunu’nun 7’nci maddesi uyarınca işin başlangıç ve bitiş tarihi ile süresinin sözleşmede bulunması gereken unsurlar arasında yer aldığını hatırlattı.
Sözleşmenin süresiz düzenlenmesinin, sözleşme bedeli üzerinden kesilmesi gereken damga vergisinin hesaplanmasına da engel oluşturduğu kaydedildi. Ayrıca sözleşmenin belirli aralıklarla yenilenmemesinin ve yeniden ihale yapılmamasının diğer isteklilerin rekabete katılma imkânını ortadan kaldırdığı değerlendirildi.
İdare, bulgu doğrultusunda gerekli işlemlerin yapılacağını bildirdi. Sayıştay, yemek kartı hizmetine ilişkin sözleşmenin ilgili mevzuata uygun şekilde süre içerecek biçimde yeniden düzenlenmesi gerektiğini belirtti.
BANKA KOMİSYON KESİNTİLERİ ULAŞIM İŞLETMELERİNE YANSITILMADI
İZTEK’in temassız banka ve kredi kartlarıyla yapılan toplu ulaşım ödemelerinde bankanın uyguladığı komisyon kesintilerini, ulaşım işletmelerine aktarılacak biniş hasılatına yansıtmadığı tespit edildi.
Rapora göre İZTEK, validatörlerde EMV özellikli temassız kartlarla ödeme yapılabilmesi için bir bankayla üye işyeri sözleşmesi imzaladı. Banka, kredi kartıyla yapılan işlemlerde tahsilat tutarlarını 20’nci günde, banka kartıyla yapılan işlemlerde ise 7’nci günde yüzde 1,30 komisyon keserek İZTEK’in hesabına aktardı. Yurt dışı kredi ve banka kartı işlemlerinde ertesi gün yüzde 2 komisyon kesintisi uygulandı. İlgili bankanın kendi kredi ve banka kartlarıyla yapılan işlemlerde ise komisyon kesintisi uygulanmadı.
Sayıştay, 2025 yılı boyunca bu işlemler nedeniyle toplam 6 milyon 700 bin 922,25 TL banka komisyonu kesildiğini belirledi. Bankanın İZTEK’e aktardığı tutarlardan kesilen komisyonların, toplu ulaşım işletmelerine aktarılacak biniş hasılatı hesaplanırken dikkate alınmadığı ve kesinti tutarlarının şirket bünyesinde kaldığı kaydedildi.
İdare, İzmir Büyükşehir Belediye Meclisi’nin 12 Ocak 2026 tarihli kararıyla elektronik ücret toplama sistemi işletiminin beş yıl daha İZTEK’e bırakıldığını, yeni dönem için sistem katılımcılarıyla protokol imzalama sürecinin başlatıldığını bildirdi. Hazırlanan yeni protokol metinlerine banka komisyonlarının hesaplanması, mahsup edilmesi ve ilgili ulaşım işletmelerine yansıtılmasına ilişkin açık hüküm eklendiği, müzakere ve imza sürecinin devam ettiği belirtildi.
Sayıştay, banka komisyon kesintilerinin katılım protokollerinde açıkça düzenlenmesi ve gerekli düzeltici işlemlerin yapılması gerektiğini değerlendirdi.