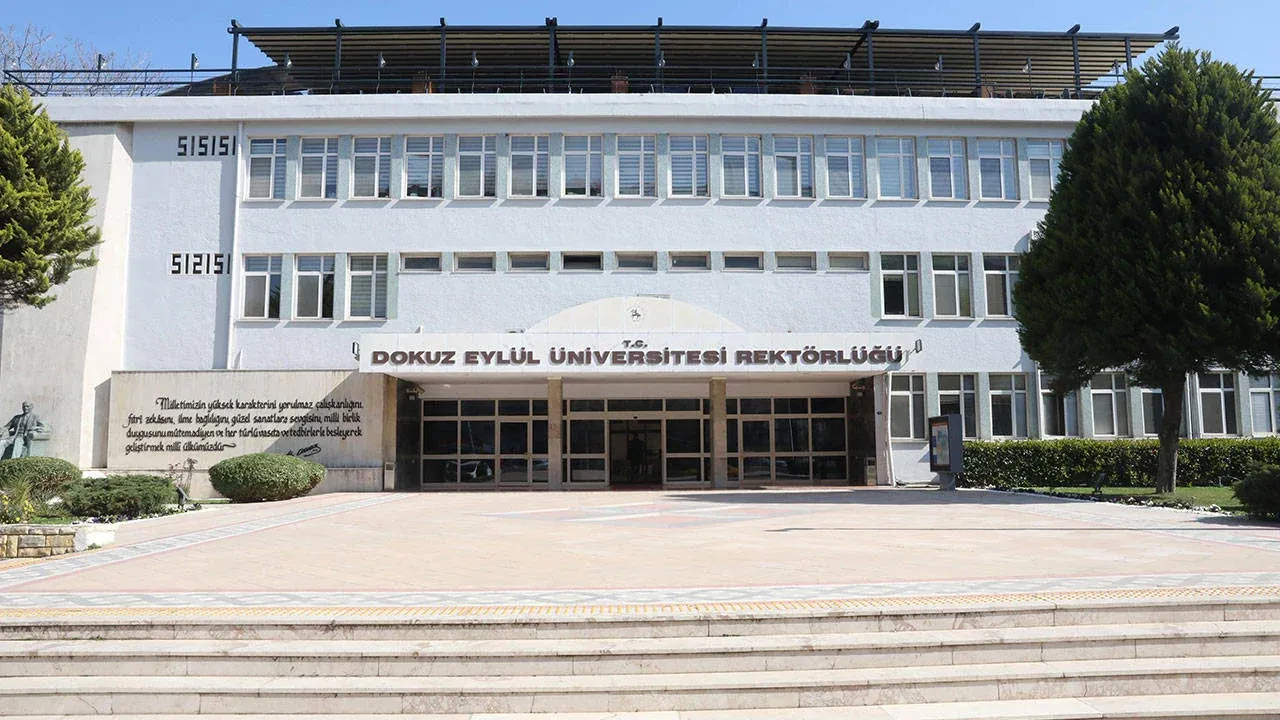
Metehan UD/ EGEDESONSÖZ - Sayıştay, Dokuz Eylül Üniversitesi 2025 Yılı Düzenlilik Denetim Raporu’nu açıkladı.
Sayıştay raporuna göre Dokuz Eylül Üniversitesi 2025 yılını 18,4 milyar TL olumlu faaliyet sonucuyla tamamladı. Bu tutarın 17,3 milyar TL’lik bölümünü enflasyon düzeltmesi oluşturdu. Dokuz Eylül Üniversitesi Döner Sermaye İşletmesi’nin 2025 yılı gelirleri 5 milyar 233 milyon 919 bin 659,69 TL, giderleri ise 6 milyar 485 milyon 699 bin 289,56 TL olarak gerçekleşti. Buna göre Döner Sermaye İşletmesi yılı 1 milyar 251 milyon 779 bin 629,87 TL zararla kapattı.
Raporda yer alan ilk bulgu, yüksek lisans ve Erasmus yabancı dil sınavları için adaylardan alınan ücretlerin kaydedildiği hesapla ilgili oldu.
Raporda, yüksek lisans eğitimi için başvuran adaylardan değerlendirme ve sınav hizmetlerinin karşılığı olarak ücret tahsil edildiği ve bu gelirlerin Döner Sermaye İşletmesi gelirlerine kaydedildiği belirtildi.
Sayıştay, 2547 sayılı Yükseköğretim Kanunu’nun gelir kaynaklarını düzenleyen 55’inci maddesine dikkat çekerek, yüksek lisans sınav ücretlerinin üniversitenin özel bütçesine “alınacak harç ve ücretler” kapsamında gelir kaydedilmesi gerektiğini değerlendirdi.
Raporda, yüksek lisans sınavlarının üniversitenin olağan eğitim ve öğretim faaliyetlerinin bir parçası olduğu, öğretim elemanları tarafından döner sermaye kapsamında üretilen özel bir hizmet olarak değerlendirilemeyeceği ifade edildi.
Sayıştay ayrıca döner sermaye işletmelerinin hangi faaliyetleri yürütebileceğinin mevzuatla sınırlandırıldığını hatırlattı. Buna göre bir faaliyetin döner sermaye kapsamında değerlendirilebilmesi için genel idare esaslarına göre yürütülmesinin mümkün olmaması gerektiği belirtildi.
Üniversitenin cevabında ise söz konusu uygulamaya son verildiği ve geçmişe ilişkin işlemlerin yerine getirildiği bildirildi.
Sayıştay, sınavlardan elde edilen gelirlerin özel bütçeye öz gelir olarak kaydedilmesi ve bu gelirlerin öğrencilerin beslenme, barınma, sağlık, spor, kültür ve diğer sosyal hizmetleri ile üniversitenin diğer giderlerinin finansmanında kullanılabileceğine dikkat çekti.
Raporda “Sonuç olarak sınav hizmetinin yükseköğretim kurumlarınca verilen eğitim/öğretim hizmetinin ayrılmaz bir parçası olduğundan; buradan elde edilen gelirlerin döner sermaye işletmesine değil özel bütçeye öz gelir olarak kaydedilmesi; ayrıca bu gelirlerin öğrencilere üniversite tarafından sunulan çeşitli (beslenme, barınma, sağlık, spor, kültür ve diğer sosyal hizmet giderleri) hizmetlerin ve diğer giderlerin finansmanında kullanılması gerekmektedir.” ifadeleri yer aldı.
TAŞINMAZLARIN TAPU KAYITLARIYLA KULLANIMI UYUŞMUYOR
Rapordaki ikinci bulgu üniversitenin taşınmazlarına ilişkin oldu. Sayıştay denetiminde bazı taşınmazların mevcut kullanım şekilleri ile tapu kayıtlarında belirtilen cinslerinin birbiriyle uyuşmadığı ve cins tashihi işlemlerinin tamamlanmadığı tespit edildi
Mevzuata göre cins tashihi, taşınmazın mevcut kullanım şekli ile tapu kaydının farklı olması halinde tapu kayıtlarının fiili kullanım durumuna göre düzeltilmesi anlamına geliyor.
Üniversite yönetimi, özellikle enstitü yerleşkesinde eğitim ve araştırma binalarının bulunduğu arazinin tek parsel olması, aynı parselde yapımı devam eden ve planlanan yeni binaların bulunması nedeniyle tüm yapılaşma tamamlanmadan cins tashihi yapılmasının teknik açıdan karışıklık yaratabileceğini bildirdi.
Orman arazisi üzerinde kalan binalar açısından da ilgili mevzuat nedeniyle cins tashihi yapılamadığı belirtildi.
Üniversite, konunun 2019 yılından bu yana takip edildiğini ve bazı bina ve yapılar bakımından cins tashihi işlemlerinin devam ettiğini kaydetti.
Sayıştay ise üniversite yönetiminin cins tashihi yapılması gerektiğini kabul ettiğini ancak işlemlerin yeterli düzeyde olmadığını belirterek, mevcut kullanım şekillerinin taşınmaz kayıtlarına tam olarak yansıtılamadığı değerlendirmesinde bulundu.
İHALELERDE FİYAT FARKI ENDESİ EKSİK BIRAKILDI
Denetim raporunda yapım ihalelerine ilişkin de mevzuata aykırılık tespit edildi.
Sayıştay, üniversite tarafından gerçekleştirilen bazı anahtar teslim götürü bedelli ihalelerde fiyat farkı ödenmesinin öngörülmesine rağmen, fiyat farkı hesabında kullanılacak sabit katsayıların uygulanacağı endekslerin ihale dokümanlarında belirtilmediğini belirledi.
Raporda, 24 Şubat 2022 tarihli mevzuat değişikliğiyle birlikte ihale dokümanlarında her bir sabit katsayı için hesaplamaya esas endeksin belirlenmesinin zorunlu hale geldiği hatırlatıldı.
İncelemelerde bazı ihale dokümanlarında fiyat farkı ödeneceğinin belirtildiği, fiyat farkı formülündeki sabit katsayıların yer aldığı ancak bu katsayıların hangi endeksler üzerinden uygulanacağının açıkça gösterilmediği tespit edildi.
Sayıştay, ihale dokümanında fiyat farkı ödeneceğinin öngörülmesine karşın endekslerin belirlenmemesi halinde fiyat farkı hesabının hangi endeks üzerinden yapılacağının belirsiz hale geldiğine dikkat çekti.
Üniversite yönetimi ise bundan sonraki ihalelerde sabit katsayılarla birlikte katsayı adları ve endeks sütunlarının da ihale dokümanlarında gösterileceğini bildirdi.
Raporda “Fiyat Farkına İlişkin Esasların ilgili hükümleri uyarınca fiyat farkı hesabının yapılabilmesi için sabit katsayıların ve bu katsayıların uygulanacağı endeks sütunlarının ihale dokümanında belirtilmesi zorunlu olup bu belirlemeye ilişkin yükümlülük idarelere aittir. İhale dokümanında fiyat farkı ödeneceği öngörülen ancak sabit katsayıların belirlendiği ve bu katsayıların uygulanacağı endekslerin belirlenmediği durumlarda hesaplamanın hangi endeks üzerinden yapılacağı belirlenememektedir. Kamu İdaresi cevabında fiyat farkı hesabının yapılabilmesi için sabit katsayılar ve katsayı adları ile birlikte endeks sütunlarına da ihale dokümanında yer verileceği ifade edilmektedir. Sonuç olarak Kurum tarafından fiyat farkı formülünde yer alan her sabit katsayı için hesaplamaya esas endekslerin ihale dokümanında belirtilmesi gerekmektedir” denildi.
34 KİŞİLİK YASAL YÜKÜMLÜLÜĞE KARŞI 2 PERSONEL
Rapordaki en dikkat çekici bulgulardan biri de personel istihdamına ilişkin oldu.
Sayıştay, Dokuz Eylül Üniversitesi’nin engelli, eski hükümlü veya terörle mücadelede malul sayılmayacak şekilde yaralananların istihdamına ilişkin yasal yükümlülüğünü tam olarak yerine getirmediğini tespit etti.
657 sayılı Devlet Memurları Kanunu uyarınca kamu kurumlarının kadrolarında yüzde 3 oranında engelli personel çalıştırması gerekiyor. Bunun yanında 4857 sayılı İş Kanunu kapsamında kamu işyerlerinde yüzde 4 engelli ve yüzde 2 eski hükümlü işçi çalıştırılması veya ilgili kanunda belirtilen kapsamda terör olayları nedeniyle malul sayılmayacak şekilde yaralananların istihdam edilmesi gerekiyor.
Sayıştay’ın 31 Aralık 2025 itibarıyla yaptığı incelemeye göre, Dokuz Eylül Üniversitesi’nde 4857 sayılı Kanun kapsamında çalıştırılması gereken eski hükümlü veya terörle mücadelede malul sayılmayacak şekilde yaralanan personel sayısı 34 olması gerekirken fiilen yalnızca 2 kişi çalıştırıldı.
Sayıştay, gerekli yükümlülüklerin yerine getirilmemesi halinde idari para cezası riski bulunduğunu hatırlattı.
Üniversite yönetimi ise bulguya katıldığını ve gerekli girişimlerin yapıldığını bildirdi.
Sayıştay, insan kaynakları planlamasında yasal istihdam yükümlülüklerinin dikkate alınması ve mevcut eksikliklerin giderilmesi gerektiğini değerlendirdi.
DÖNER SERMAYEDE 3,8 MİLYON TL'LİK FARK
Dokuz Eylül Üniversitesi Döner Sermaye İşletmesi’ne ilişkin ayrı Sayıştay denetim raporunda da mali tablolara ilişkin önemli bir tespit yer aldı.
Rapora göre, tahsil edilemediği için Hukuk Müşavirliği tarafından takip edilen bazı alacaklar, mali tablolarda “128 Şüpheli Ticari Alacaklar Hesabı”nda gerçek tutarlarıyla gösterilmedi.
2025 yılı bilançosunda söz konusu hesabın bakiyesi 9 milyon 104 bin 983,09 TL olarak yer aldı.
Buna karşılık Hukuk Müşavirliği tarafından takip edilen şüpheli ticari alacakların toplamının 2025 yılı sonu itibarıyla 12 milyon 960 bin 900,61 TL olduğu belirlendi.
İki rakam arasındaki fark ise 3 milyon 855 bin 917,52 TL olarak hesaplandı.
Sayıştay, bu nedenle şüpheli ticari alacakların üniversitenin mali tablolarında 3,85 milyon TL eksik/hatalı yer aldığını tespit etti.
Üniversite yönetimi, hastane hukuk birimi ile işletmenin muhasebe kayıt sistemleri arasında ayrı bir sistem veya entegrasyon bulunmadığını bildirdi. Yönetim, ilgili hesapların yeniden incelendiğini, hatalı veya eksik kayıtların düzeltilmesi ve mali tabloların doğru ve güvenilir bilgi sunacak şekilde güncellenmesi için çalışma başlatıldığını açıkladı.
Raporda “Yapılan incelemede, İşletmenin 2025 yılı bilançosunda 128 No.lu hesabın bakiyesinin 9.104.983,09 TL olduğu ve bu tutara karşılık ayrıldığı, Hukuk Müşavirliğince takibi yapılan şüpheli ticari alacakların toplamının ise 2025 yılı sonu itibarıyla 12.960.900,61 TL olduğu anlaşılmıştır. Dolayısıyla kurum mali tablolarında şüpheli ticari alacaklar 3.855.917,52 TL hatalı yer almaktadır.” ifadeleri yer aldı.
DÖNER SERMAYE ÖDEMELERİNDE MUHASEBE HESABI KULLANILMADI
Döner Sermaye İşletmesi’ne ilişkin ikinci bulguda personele yapılan katkı payı ödemeleri ele alındı.
Sayıştay, personele maaş dışında yapılan döner sermaye katkı payı ve benzeri ödemelerin tahakkuklarının izlenmesi için kullanılması gereken 363 Ödenecek Döner Sermaye Katkı Payları Hesabı’nın kullanılmadığını tespit etti.
İşletmenin uygulamasında söz konusu ödemelerin ilgili hesaba aktarılmadan doğrudan 770 Genel Yönetim Giderleri Hesabı üzerinden muhasebeleştirildiği ve gönderme emriyle ödendiği belirtildi.
Sayıştay, tahakkuk esasına göre giderin gerçekleştiği anda muhasebe kaydının yapılması, ödeme aşamasında da ilgili kayıtların ayrıca oluşturulması gerektiğini vurguladı.
Üniversite yönetimi, 4 Şubat 2026 tarihli bir yazıyla tüm döner sermaye harcama birimlerinin bilgilendirildiğini ve 2026 yılında Saymanlık Müdürlüğü koordinasyonunda raporda belirtilen yönteme göre işlem yapılmaya başlandığını bildirdi.
68 İŞÇİNİN BİRİKMİŞ İZNİ VAR
Döner Sermaye İşletmesi raporundaki bir diğer bulgu ise işçilerin yıllık izinleri oldu.
Sayıştay, bazı işçilerin yıllık izinlerinin mevzuata uygun şekilde kullandırılmadığını, izinlerin biriktirildiğini ve çalışanların emeklilik ya da iş akdinin sona ermesi aşamasında toplu izin ücreti ödenmesi nedeniyle idarenin ek mali yükle karşı karşıya kaldığını tespit etti.
İncelemeye göre kurumda çalışan işçilerden 62’sinin 60 ile 90 gün arasında, 6’sının ise 91 ile 1120 gün arasında kullanmadığı yıllık izin bulunuyor.
Böylece toplam 68 işçinin birikmiş yıllık izinlerinin bulunduğu belirlendi.
Özellikle 1120 güne kadar ulaşan izin birikimi dikkat çekti.
Sayıştay, işçinin hak kazanıp kullanmadığı yıllık izinlerin iş sözleşmesinin sona ermesi halinde son ücret üzerinden ödenmesi gerektiğini hatırlattı. Bu nedenle izinlerin biriktirilmesinin kurum açısından yüksek tutarlı ödeme yükümlülüğü doğurabileceği belirtildi.
Raporda ayrıca yıllık izin hükümlerine aykırı davranılması halinde işveren veya işveren vekiline idari para cezası uygulanabileceği de hatırlatıldı.
Üniversite yönetimi ise personelin yıllık izinlerinin kurum hizmetlerini aksatmayacak şekilde kullandırılması ve izin birikiminin önlenmesi amacıyla yeni bir planlama yapıldığını bildirdi.
Buna göre personelin hak ettiği toplam yıllık izin süresinin yüzde 40’ının yılın ilk altı ayında, yüzde 60’ının ise ikinci altı ayında kullandırılması yönünde düzenleme yapıldığı belirtildi.
Sayıştay ise geçmiş yıllardan kalan izinlerin de birikmeye yol açmayacak şekilde planlanarak en kısa sürede kullandırılması gerektiğini değerlendirdi.