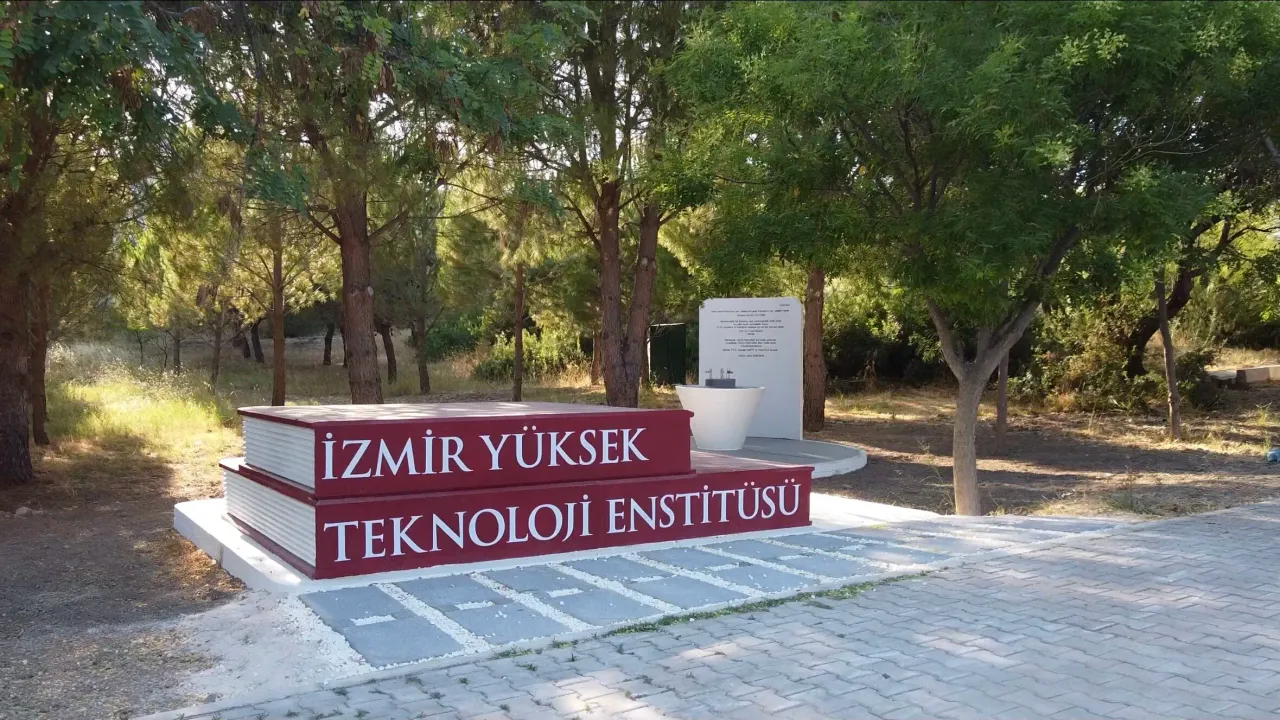
Metehan UD/ EGEDESONSÖZ - İzmir Yüksek Teknoloji Enstitüsü’nün (İYTE) 2025 yılı Sayıştay Denetim Raporu’nda, kurumun mali kayıtları ve taşınmaz işlemlerine ilişkin dikkat çeken tespitler yer aldı.
İYTE’nin yıl sonunda gerçekleşen net bütçe geliri ise 1 milyar 965 milyon 141 bin 664,21 TL oldu. Dönem faaliyet geliri 2 milyar 332 milyon 531 bin 689,14 TL, faaliyet gideri 2 milyar 164 milyon 209 bin 561,51 TL olarak gerçekleşti. Raporda, enflasyon düzeltmesi de dikkate alınarak kurumun 2025 yılını 1 milyar 600 milyon 464 bin 571,98 TL olumlu faaliyet sonucu ile tamamladığı belirtildi.
Döner Sermaye İşletmesi de 2025 yılında 10 milyon 163 bin 359,40 TL gelir ve 7 milyon 267 bin 493,05 TL gider gerçekleştirdi. İşletmenin dönem sonunda 2 milyon 895 bin 866,35 TL kâr ettiği kaydedildi.
81,9 MİLYON TL’LİK HARCAMA
Sayıştay’ın denetim görüşünün dayanağı olan ilk bulgu, taşınmazlara yönelik değer artırıcı harcamaların muhasebeleştirilmesine ilişkin oldu.
Rapora göre, 2025 yılında yapılan bakım ve onarım harcamaları içerisinde taşınmazların değerini, kullanım süresini, hizmet kalitesini veya sağlanan faydayı artıran 81 milyon 966 bin 333,97 TL tutarındaki harcama, ilgili taşınmazların kayıtlı değerine eklenmedi.
Sayıştay, mevzuat gereği değer artırıcı nitelikteki harcamaların gider olarak kaydedilmek yerine ilgili maddi duran varlığın değerine eklenmesi gerektiğini belirtti.
Bu nedenle mali tablolarda 258 No’lu Yapılmakta Olan Yatırımlar Hesabı’nın eksik, 630 No’lu Giderler Hesabı’nın ise fazla gösterildiği tespit edildi.
İYTE yönetimi, gerekli kayıtların taşınmaz takip sisteminde yapıldığını ve bundan sonraki süreçte kayıtların takip edileceğini bildirdi. Ancak Sayıştay incelemesinde muhasebe sisteminde herhangi bir düzeltme kaydı yapılmadığı görüldü.
Raporda şu ifadeler yer aldı:
Enstitüde 2025 yılında yapılan bakım ve onarım harcamalarından varlığın değerini, kullanım süresini, ürün ve hizmet kalitesini ve sağlanan faydayı artıran 81.966.333,97 TL'nin varlığın kayıtlı değerine eklenmeyerek giderleştirilmesi sonucunda; mali tablolarda 258 No.lu Yapılmakta Olan Yatırımlar Hesabında eksik, 630 Giderler Hesabında ise fazla gösterime neden olunmuştur. Kamu idaresi cevabında; taşınmazlar için yapılan değer artırıcı harcamalara ilişkin gerekli kayıtların yapıldığı, bundan sonraki süreçte de ilgili kayıtların takibinin sağlanacağı belirtilmiştir. Ancak yapılan incelemede bahsedilen kayıtların taşınmaz takip sisteminde yapıldığı, muhasebe sisteminde bir kayıt yapılmadığı görülmüştür. Sonuç olarak; taşınmazlar için yapılan değer artırıcı harcamaların ilgili maddi duran varlık hesaplarına kaydedilerek, mali tablolarda bu varlıkların gerçek değerleri ile, dönem kar veya zararının ise olması gereken değerde görünmesinin sağlanması gerekmektedir.
3 YILLIK KİRA TEK SEFERDE GELİR YAZILDI
Rapordaki ikinci bulgu ise kurumun kira gelirlerinin muhasebeleştirilmesine ilişkin oldu.
Sayıştay, İYTE’nin bazı taşınmazlarına ilişkin kira sözleşmeleri imzalandığında, kira süresinin sonuna kadar olan 3 yıllık kira bedelinin tamamının tahakkuk ettirildiğini tespit etti.
Oysa kurumun kira sözleşmelerinde kiraların genellikle üçer aylık dönemler halinde peşin ödendiği, ilk üç aylık kiranın da sözleşme imzalanmadan önce tahsil edildiği belirtildi.
Sayıştay’a göre henüz hak edilmemiş 3 yıllık kira bedelinin tamamının gelir olarak tahakkuk ettirilmesi, kurumun gerçek anlamda sahip olmadığı bir alacağın bilançoda gösterilmesine yol açtı.
Bu uygulama sonucunda bilançoda 120 ve 220 No’lu Gelirlerden Alacaklar hesaplarının toplam 29 milyon 903 bin 559,85 TL fazla, 380 ve 480 No’lu gelecek aylara ve yıllara ait gelirler hesaplarının ise 693 bin 665,88 TL eksik gösterildiği tespit edildi.
Faaliyet sonuçları tablosunda ise 29 milyon 209 bin 893,97 TL fazla gösterim oluştu.
Sayıştay ayrıca, 3 yıllık kira bedelinin sözleşme imzalanır imzalanmaz gelir olarak kaydedilmesinin kurumun öz gelirini artırdığını ve buna bağlı olarak daha yüksek ödenek kaydı yapılmasına da imkan verdiğine dikkat çekti.
NET DEĞER HESABI 145 KEZ KULLANILDI
Denetimde İYTE’nin 500 No’lu Net Değer Hesabı’nı yıl içerisinde mevzuata aykırı şekilde kullandığı da belirlendi.
Söz konusu hesabın 145 kez çalıştırıldığı, bazı düzeltme kayıtlarında 255 No’lu Demirbaşlar ve 260 No’lu Haklar hesaplarının karşılığında 500 No’lu hesabın kullanıldığı tespit edildi.
Bu işlemler sonucunda 500 Net Değer Hesabı’nda 1 milyon 658 bin 295,55 TL tutarında hatalı kayıt oluştu.
İYTE yönetimi, taşınır sisteminde yapılan hatalı kayıtların düzeltilmesi ve sayım fazlalarının kayda alınması sırasında hesabın kullanıldığını belirterek bundan sonraki işlemlerde doğru kayıt yapılacağını bildirdi.
70 İŞÇİNİN 30 GÜNDEN FAZLA İZNİ BİRİKTİ
Sayıştay raporunun dikkat çeken başlıklarından biri de İYTE’de çalışan işçilerin yıllık izinleri oldu.
Denetimde, 2025 yılı sonu itibarıyla sayıları 100’e yaklaşan işçilerin yaklaşık 70’inin 30 gün ve üzerinde yıllık ücretli izin biriktirdiği tespit edildi.
Bazı işçilerin kullanılmamış izinlerinin 180 günün üzerine çıktığı, başka bir ifadeyle yaklaşık 6 yıllık izinlerin biriktiği belirtildi.
Sayıştay, yıllık ücretli iznin Anayasa ve İş Kanunu kapsamında çalışanların dinlenme hakkının bir parçası olduğuna dikkat çekerek izinlerin zamanında kullandırılması gerektiğini vurguladı.
Raporda, birikmiş izinlerin iş sözleşmesinin sona ermesi halinde çalışanın son ücreti üzerinden ödenmesi gerektiğinden kurum açısından ayrıca mali yük oluşturabileceği belirtildi.
2025 yılı sonu itibarıyla kullanılmayan izinlerin güncel ücretler üzerinden hesaplanan karşılığının yaklaşık 4,5 milyon TL olduğu kaydedildi.
İYTE yönetimi, biriken izinlerin kullandırılmaya başlandığını ve geçmişten kalan izinlerin 17 Mayıs 2027’ye kadar kullandırılacağını bildirdi.
6 KİRACIYA İHTAR ÇEKİLMEDİ
Sayıştay, Enstitünün kira alacaklarının takibinde de eksiklik tespit etti.
Kantin ve kafeteryalara ilişkin sözleşmelerde, kira bedellerinin yanı sıra KDV, elektrik ve su bedellerinin zamanında ödenmemesi halinde kiracıya ihtar gönderilmesi, borcun devam etmesi durumunda ise sözleşmenin feshedilmesi ve öngörülen yaptırımların uygulanması hükme bağlanmıştı.
Ancak denetimde, kira bedeli ile KDV, elektrik ve su gibi diğer giderlerini zamanında ödemeyen 6 kiracıya yazılı ihtarda bulunulmadığı tespit edildi.
Buna bağlı olarak sözleşme ve şartnamelerde öngörülen yaptırımların da uygulanmadığı belirtildi.
İYTE yönetimi, denetim sonrasında borcunu zamanında ödemeyen kiracılar için gerekli ihtar ve takip işlemlerinin başlatıldığını, bazı kiracılardan tahsilat yapıldığını ve mevzuat ile sözleşmeler doğrultusunda işlemlerin sürdürüldüğünü bildirdi.
-
Gizlilik Politikası | Ege'de Son Söz Gizlilik Sözleşmesi İletişim Topluluk Kuralları | Ege'de Son Söz Yayın İlkeleri | Ege'de Son Söz Dünyadan EgeTeknoloji Yerel Politika Yerel Yönetimler Aliağa Haberleri Balçova Haberleri Bayındır Haberleri Bayraklı HaberleriBergama Haberleri Beydağ Haberleri Bornova Haberleri Buca Haberleri Çeşme Haberleri Çiğli Haberleri Dikili HaberleriFoça Haberleri Gaziemir Haberleri Güzelbahçe Haberleri Karabağlar Haberleri Karaburun Haberleri Karşıyaka Haberleri Kemalpaşa Haberleri