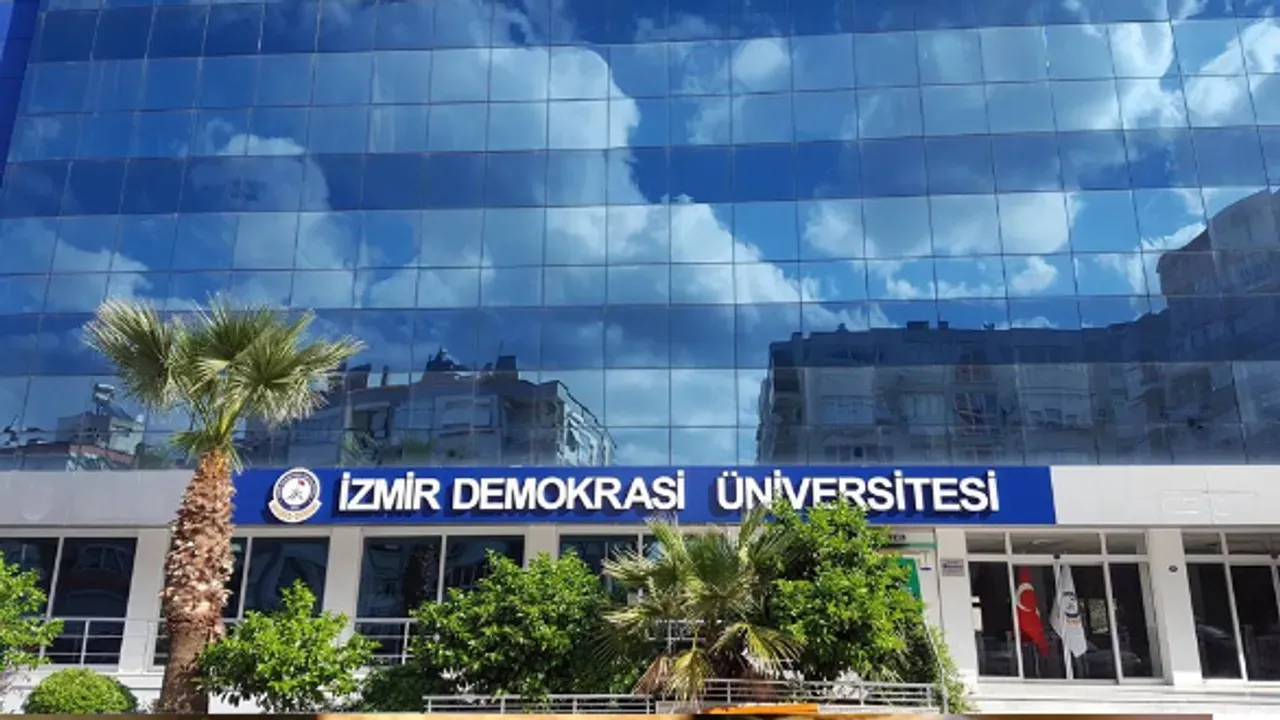
Metehan UD/ EGEDESONSÖZ – İzmir Demokrasi Üniversitesi Güçlendirme Vakfı’nın faaliyetleri ve mali işlemleri Meclis gündemine taşındı. Sayıştay’ın 2025 yılı denetim raporunda vakfın üniversite etkinliklerinden kayıt ücreti aldığı ve üniversiteye ödenmesi gereken ders ücreti paylarının vakıf hesaplarına yatırıldığı yönündeki tespitlerin ardından DEM Parti İzmir Milletvekili İbrahim Akın, Kültür ve Turizm Bakanı Mehmet Nuri Ersoy’a soru önergesi verdi.
Bakanlığın önergeye verdiği yanıtta, vakfın sona ermesine ilişkin mahkeme kararı bulunduğu ancak henüz kesinleşmediği açıklandı.
SAYIŞTAY RAPORU MECLİS GÜNDEMİNDE
Sayıştay’ın İzmir Demokrasi Üniversitesi 2025 Yılı Denetim Raporu’nda, üniversite tarafından 27 Aralık 2017 tarihinde “İzmir Demokrasi Üniversitesi Güçlendirme Vakfı” adıyla bir vakıf kurulduğu belirtildi.
Raporda, vakfın üniversite etkinliklerinden kayıt ücreti tahsil ettiği ve üniversiteye ödenmesi gereken ders ücreti paylarının vakıf hesaplarına yatırıldığı tespitlerine yer verildi.
5072 sayılı Kanun’un 2’nci maddesindeki kamu kurumlarının adını taşıyan vakıflara ve kamu hizmetleri karşılığında ücret tahsil edilmesine ilişkin yasakları hatırlatan Akın, Bakanlığa beş ayrı soru yöneltti.
30 OCAK'TA DENETİM RAPORU HAZIRLANDI
Akın, vakıf hakkında başlatılan incelemenin hangi aşamada olduğunu, kuruluş sırasında yasal uygunluk denetiminin neden yapılmadığını, yöneticiler hakkında görevden alma veya suç duyurusu işlemi uygulanıp uygulanmayacağını sordu. Ayrıca vakfın unvanının değiştirilmesi ve Türkiye genelindeki benzer vakıfların sayısına ilişkin bilgi istedi.
Kültür ve Turizm Bakanlığı, Vakıflar Genel Müdürlüğü aracılığıyla verdiği yanıtta, vakfın 2019-2025 dönemine ilişkin iş ve işlemlerinin incelendiğini bildirdi.
Yanıtta, “İzmir Demokrasi Üniversitesi Güçlendirme Vakfının 2019-2025 dönemine ilişkin iş ve işlemleri, Vakıflar Genel Müdürlüğü Rehberlik ve Teftiş Başkanlığınca incelenmiş ve 30.01.2026 tarihli denetim raporu düzenlenmiştir” denildi.
Bakanlık, denetim sonucunda mevzuat kapsamında gerekli işlemlere yönelik değerlendirme ve tekliflere yer verildiğini de kaydetti.
VAKFIN SONA ERMESİNE İLİŞKİN MAHKEME KARARI
Yanıtın en dikkat çekici bölümü ise vakfın hukuki geleceğine ilişkin oldu. Bakanlık açıklamasında, “Vakfın sona ermesine ilişkin mahkeme kararı İdaremize tebliğ edilmiş olup henüz kesinleşmemiştir” ifadelerine yer verildi.
Vakıfların kuruluş aşamasındaki denetim sürecine ilişkin ise “Vakıfların kuruluş aşamasında vakıf senetleri incelenmekte, vakıf unvanı ve amaçları ilgili mevzuat kapsamında değerlendirilmektedir” açıklaması yapıldı.
Bakanlık, vakıfların iş ve işlemlerinin 4721 sayılı Türk Medeni Kanunu, 5737 sayılı Vakıflar Kanunu ve ilgili mevzuat hükümleri çerçevesinde değerlendirildiğini belirtti.
BAKANLIK SORULARIN TAMAMINI YANITLAMADI
Bakanlık yanıtında, denetim raporundaki değerlendirme ve tekliflerin içeriğine ilişkin ayrıntı paylaşılmadı. Vakıf yöneticileri hakkında 5072 sayılı Kanun'un 3'üncü maddesi kapsamında görevden alma veya suç duyurusu işlemi yapılıp yapılmayacağı da açıklanmadı.
Ayrıca Türkiye genelinde kamu kurumlarının adını taşıyan veya kamu hizmetleri karşılığında tahsilat yapan kaç vakıf bulunduğuna ve bunlar hakkında hangi işlemlerin gerçekleştirildiğine ilişkin sorular da yanıtsız kaldı.
VAKFI TUNÇSİPER KURMUŞTU
Söz konusu vakıf ise İzmir Demokrasi Üniversitesi’nin eski rektörü Prof. Dr. Bedriye Tunçsiper döneminde bir grup iş insanı ile birlikte kurulmuştu.
Son Sayıştay raporunda şu ifadeler yer almıştı:
BULGU 5: Üniversitenin Adı Kullamlarak Vakıf Kurulması ve Kamu Gelirlerinin
Vakıf Tarafından Tahsil Edilmesi
Üniversite tarafından Üniversitenin adıyla vakıf kurulduğu ve Üniversite bünyesinde yapılan etkinliklerle ilgili kayıt ücretlerinin ise bu vakıf tarafından tahsil edildiği görülmüştür.
5072 sayılı Dernek ve Vakıfların Kamu Kurum ve Kuruluşları ile İlişkilerine Dair Kanun'un "Temel ilkeler" başlıklı 2'nci maddesinin (a) bendinde dernek ve vakıfların, kamu kurum ve kuruluşlarının ismini alamayacağı, (b) bendinde ise dernek ve vakıfların kamu kurum ve kuruluşlarının sundukları hizmetlerle ilgili olarak gerçek ve tüzel kişilerden ücret, bağış, katkı payı ve benzeri adlar altında herhangi bir karşılık alamayacağı hüküm altına alınmıştır. Kanun'un "Cezalar" başlıklı 3'üncü maddesinde; "2 nci maddede belirtilen ilkelere aykırı hareket eden kamu görevlileri ile dernek ve vakıf yöneticileri, eylemleri başka bir suç oluşturmadığı takdirde, üç aydan bir yıla kadar hapis cezası ile cezalandırılır. Ayrıca dernek ve vakıf yöneticileri hakkında görevden alma işlemi uygulanır." denilmektedir.
Yukarıdaki hüküm gereği kamu idareleri 29.01.2004 tarihi itibarıyla kendi adları ile dernek veya vakıf kuramaz. Ayrıca kurulan dernek veya vakıflar kamu idarelerinin sundukları hizmetlerle ilgili olarak gerçek ve tüzel kişilerden ücret, bağış, katkı payı ve benzeri adlar altında herhangi bir karşılık alamazlar.
Yapılan incelemede, Üniversite tarafından 27.12.2017 tarihinde "İzmir Demokrasi Üniversitesi Güçlendirme Vakfı" adı ile Vakıf kurulduğu, kurulan bu Vakfın Üniversite tarafından düzenlenen bazı etkinliklerden kayıt ücreti adı altında karşılık tahsil ettiği tespit edilmiştir.
Ayrıca 17.09.2021 tarih ve 2021/15 sayılı Senato Kararında Vakıf Üniversitelerinde görevlendirilen öğretim elemanlarının ders ücretlerinin yüzde 25'inin Üniversite'ye ödeneceği kararlaştırıldığı, ancak görevlendirilen öğretim elemanları tarafından söz konusu ödemelerin Vakıf nezdinde açılan banka hesaplarına yatırıldığı anlaşılmıştır.
Üniversite özel bütçe geliri olarak tahsil edilmesi gereken kamu kaynaklarının 5018 sayılı Kamu Mali Yönetimi ve Kontrol Kanunu'nun Yetkisiz Tahsil ve Ödeme başlıklı 72'nci maddesi uyarınca İzmir Demokrasi Üniversitesi Güçlendirme Vakfı'ndan tahsil edilmesi gerekmektedir.
Kamu İdaresi cevabında, ilgili Vakıf nezdinde İzmir Vakıflar Bölge Müdürlüğü tarafından inceleme başlatıldığı, inceleme sonucunun tebliğ alınması sonrasında takip ve tahsilat işlemlerine başlanılacağı ifade edilmiştir.
Sonuç olarak, Üniversite tarafından yürütülen faaliyetlerde herhangi bir vakıf adı kullanılmaması ve bu faaliyetlere ilişkin gelirlerin Üniversite tarafından tahsil edilmesi gerekmektedir.